日経平均は一時600円高から33円安へ|ASML決算とPR TIMESの配当4.4倍を読む【2026年10月14日】
2026年10月14日の日経平均は一時600円超上昇した後、33.23円安で終了。ASMLの決算後に半導体株が売られた一方、PR TIMESは年間配当予想を16.80円から74.30円へ修正しました。決算と会社の仕事を分けて整理します。
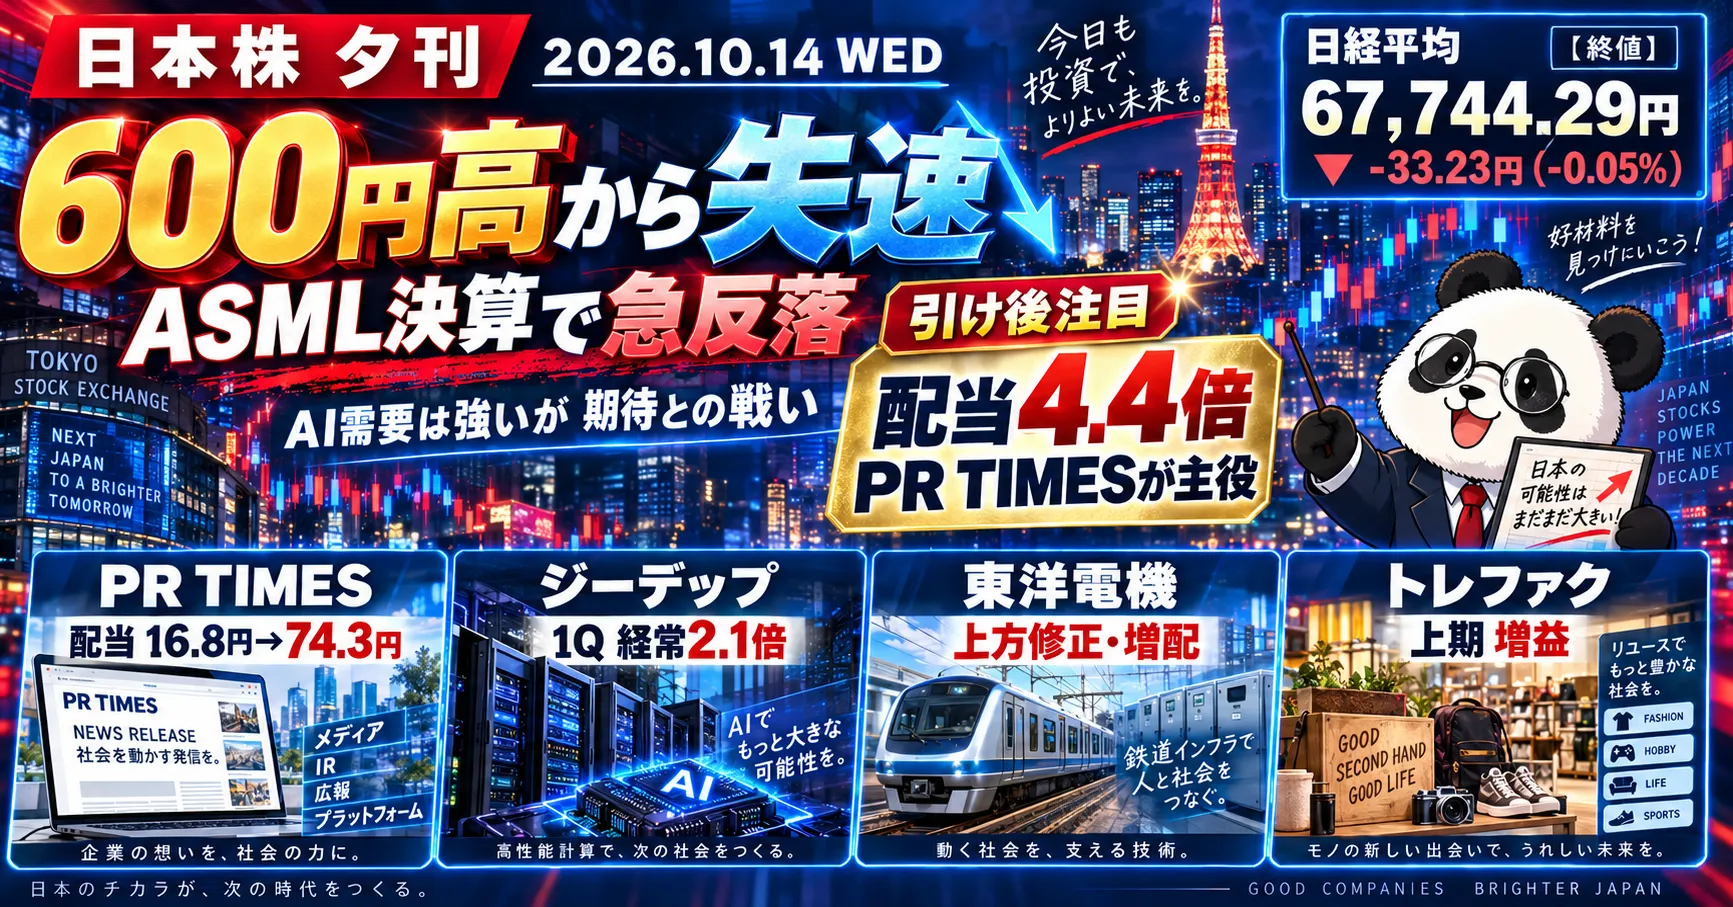
情報基準:2026年10月14日16:00(日本時間)。指数・株価は同日の東京市場終値です。
日経平均は一時600円以上上がったのに、終値は33円安。これだけでも気になる一日でした。でも、僕が引け後にもっと立ち止まったのは、PR TIMES(3922)の発表です。年間配当予想は約4.4倍。それなのに上期の利益は減り、通期の売上高予想も下がりました。
「利益が伸びていないのに、なぜ大幅増配できるのか?」 配当の大きさだけでは、この会社の面白さも不安も見えてきません。今日は相場の急変を振り返ったうえで、PR TIMESがどう稼ぎ、次にどこで成長できるのかを考えます。
🐼 今日の3ポイント
- 日経平均は67,744.29円、前日比33.23円安。600円超高からの失速で、終値だけでは分からない値動きがあった。
- ASMLの決算内容と需要見通しは強かった。それでも発表後に日本の半導体関連株は売られ、「好決算」と「株価の上昇」は別だと感じた。
- 今日一番調べたくなったのはPR TIMES。 増配の背景には配当方針と現金創出力がある。一方で、売上高予想の下方修正をどう見るかが次の問いになる。
日経平均は一時600円超高。それでもマイナスで終わった
まず、10月14日の東京市場を数字で振り返ります。
| 指数 | 10月14日終値 | 前日比 |
|---|---|---|
| 日経平均 | 67,744.29円 | −33.23円(−0.05%) |
| TOPIX | 4,096.78 | −13.89(−0.34%) |
日経平均は前日まで4営業日続落。14日は買い戻しが入り、前場の終値は68,193.13円でした。午後には68,408.14円まで上がり、前日比で600円を超える上昇です。ところが、日本時間14時ごろにオランダの半導体製造装置大手ASMLが決算を発表した後、東京エレクトロンやレーザーテックなどが売られ、日経平均も上げ幅を失いました。
「結局33円安」だけを見ると、日中に投資家の見方が大きく変わったことを見落とします。 ASMLの発表と株価の下落は時間的に重なります。ただ、その日の売りを決算だけが引き起こしたとまでは言えません。前日までの下落から買い戻されていたことなど、ほかの要因も考えられます。
ASMLは好決算だったのに、なぜ関連株が売られた?
ASMLは、半導体の製造工程で使う露光装置を供給します。発表した2026年7〜9月期の主な数字は次のとおりです。
| 2026年7〜9月期 | 実績 |
|---|---|
| 売上高 | 116.62億ユーロ |
| 純利益 | 49.60億ユーロ |
| 粗利益率 | 57.5% |
| 新規露光装置の販売台数 | 113台 |
会社は2026年通期の売上高を440億〜450億ユーロと見込みます。AI向け投資を背景に顧客の装置需要が強く、現在計画する2027年・2028年の供給能力では需要を満たしきれない見通しとも説明しました。2029年や2030年の注文に関心を示す顧客もいるそうです。装置を作って届けるまでに時間がかかる業界だからこそ、数年先の注文の話は印象に残ります。
では、好調な発表の後に売られたのはなぜでしょう。株価は「良い決算かどうか」だけでなく、発表前に織り込まれていた期待との比較でも動きます。 市場がもっと強い数字や受注を期待していた可能性はありますが、その期待と売りの内訳はこの値動きだけでは確定できません。
僕が次に知りたいのは、ASMLの長期需要が、日本企業のどの仕事に、いつ届くかです。製造装置、部品、材料、保守では、受注に反映される時期が違います。関連株という名前だけで一括りにせず、各社の受注残高と利益率を追いたいところです。
今日一番気になったPR TIMES|利益が減っても、なぜ配当を増やせる?
PR TIMES(3922)は、企業のプレスリリースを配信するサービスを運営しています。新商品や採用など、企業が世の中に伝えたい情報を届ける仕事です。10月14日15時30分に発表した決算と配当方針を見て、僕は単なる「高配当ニュース」では片づけられないと思いました。
年間配当予想は1株16.80円から74.30円へ、約4.4倍に。一方、同時に出た2027年2月期上期の業績は、次のとおりでした。
| 2027年2月期上期 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 50.49億円 | +8.0% |
| 営業利益 | 17.51億円 | −7.4% |
| 純利益 | 11.25億円 | −11.6% |
売上は増え、利益は減っています。つまり今回の大幅増配を、「利益が4.4倍になった結果」と読むのは間違いです。では、何が変わったのでしょうか。
利益率約35%を生む、配信サービスの仕事
営業利益を売上高で割ると、上期の営業利益率は約34.7%です。これは売上100円に対して、本業の利益が約35円残る計算です。利益が前年より減っていても、収益性そのものは高い水準にあります。
企業はプレスリリースを配信する際に料金を支払います。小売業のように売る商品を一つずつ仕入れる仕組みではなく、同じ配信基盤を多くの企業が使います。この事業構造なら、利用や配信が増えたときに売上が利益につながりやすいと考えられます。ただし、開発、人材、広告宣伝にも費用がかかります。僕が面白いと思ったのは、増配率以上に「なぜこの利益率を維持できているのか」です。
会社によれば、2026年8月末時点で国内上場企業の66.7%がサービスを利用しています。多くの企業に使われることは強みです。一方、すでに上場企業の約3社に2社が利用しているなら、次の成長を新規導入だけに頼れるのか、という疑問も生まれます。非上場企業への広がり、既存顧客の配信件数、定額契約の拡大が、成長を見極める材料になりそうです。
配当4.4倍を支えるのは、今期の増益ではなく配当方針の変更
会社は、普通配当のDOEの最低基準を2%以上から9%以上に引き上げ、原則として減配しない累進配当を掲げました。DOEは、株主資本に対してどれだけ配当するかを示す割合です。例えば株主資本が100億円なら、DOE9%は単純計算で年間9億円を配当するイメージです。株価を基準に計算する「配当利回り9%」とは違います。
なぜ今、還元を強められるのか。会社は、営業キャッシュフローの拡大により、2026年8月末の現預金が87億円を超えたと説明しています。営業キャッシュフローは、本業を通じて実際に出入りした現金です。会計上の利益が前年より減ったことと、これまで事業で現金を積み上げてきたことは両立します。今回の増配は、積み上がった資本をどう使うかという経営判断でもあります。
会社は2026〜2030年度のM&A・戦略投資枠を45億円に設定し、2030年度末の未使用額の50%以上を原則として特別配当で還元する方針も示しました。
「成長に使う機会があれば投資し、使わなかった資金は株主へ返す」という考え方です。ただし、投資枠があることと、それが成果を生むことは別です。また、今回と同じペースで毎年配当が増えるという意味でもありません。
高収益の強みと、売上予想の下方修正を一緒に見る
見逃せないのは、2027年2月期の通期売上高予想を103.19億円へ下方修正したことです。会社は、タスク管理サービス「Jooto」からの撤退に加え、ほかのサービスや連結子会社の売上が計画を下回る見込みだと説明しています。一方、Jooto撤退に伴う費用減や経費の見直しなどにより、営業利益予想32.50億円は据え置きました。
ここには、僕がもっと調べたい分かれ道があります。PR TIMESは、成熟した高収益企業なのか。それとも、まだ成長余地の大きいプラットフォーム企業なのか。 高い利益率と現金創出力は魅力ですが、それだけで将来の高成長までは約束されません。次の決算では、主力サービスの利用企業数に加え、実際の配信件数や定額契約が伸びているかを見たいです。売上が伸びても広告宣伝費の増加で利益率が下がるなら、その投資が後の利用拡大に結び付くかも確かめたいと思います。
この配当方針は15時30分の発表で、14日の終値には反映されていません。翌営業日の株価反応を見ても、増配への評価と売上予想の下方修正への評価を、一日の値動きだけで切り分けることはできません。
ほかの決算にも「次に調べたい仕事」があった
主役はPR TIMESですが、引け後には別の事業構造を持つ企業も目に留まりました。数字を並べるだけで終わらせず、各社で確かめたい点を短く残します。
ジーデップ・アドバンス(5885)|AIの計算環境を届ける
第1四半期の売上高は前年同期比62.6%増、経常利益は約2.1倍。 高性能GPUサーバーなどを企業や研究機関へ提供する会社です。GPUは大量の計算を得意とする半導体で、AIの開発や利用にも使われます。
ASMLが半導体を作るための装置を供給するのに対し、ジーデップ・アドバンスは顧客がAIを動かすための計算環境を届けます。AI投資の広がりが、半導体メーカー以外の日本企業の仕事にもつながる点が面白い。第1四半期の営業利益率は26.3%でした。ただ、GPUサーバーの販売だけで高い利益率が出たのか、構築・保守などの継続収益も伸びているのかで、将来の収益の安定性は変わります。次の決算でそこを確かめたいです。
東洋電機製造(6505)|鉄道車両を動かす電機品
2027年5月期の通期経常利益予想を上方修正し、年間配当予想も22円増額。 鉄道車両のモーターや制御装置などを手掛けます。車両を新しく造るときに加え、長く使う車両の装置更新や保守も仕事になり得る点が、半導体とは違う面白さです。
僕は「鉄道需要があるから伸びる」で終えたくありません。次は鉄道向けの受注残高と利益率を見て、今回の上方修正が継続的な仕事の増加によるものか、案件ごとの採算改善によるものかを分けて考えたいです。
トレジャー・ファクトリー(3093)|中古品を買い取り、次の人へ届ける
2027年2月期上期の経常利益は前年同期比約18%増。 リユース店舗を展開し、家具や衣料品などを買い取り再販売します。店舗が増えれば売上の機会は増えますが、高く買い取りすぎたり、在庫が売れ残ったりすれば利益は残りません。
僕が知りたいのは、増益の中身です。出店で売上が伸びたのか、既存店での買取・販売が強くなったのか。次に既存店売上と在庫の動きを見れば、今回の増益が続く力なのかを判断しやすくなります。
半導体とPR TIMES、次に何を見ればいい?
ASMLの需要見通しやPR TIMESの配当方針を考えるうえで、次の材料を確かめたいです。
| 予定 | 確かめたいこと | 分かること |
|---|---|---|
| 10月14日夜・米国9月CPI | 市場予想との差と米国長期金利の反応 | 半導体株への評価が金利の変化にも左右されたか |
| 10月15日・TSMC決算 | AI向け需要と設備投資計画 | ASMLのいう長期需要が顧客側の投資計画にも表れているか |
| 翌営業日・PR TIMESなどの株価 | 決算・配当方針発表後の反応 | 市場がニュースをどう受け止めたか。ただし値動きだけで理由は断定しない |
TSMCの投資計画が強くても、日本企業すべての利益が増えるわけではありません。ニュースから投資先の企業へ考えを進めるときは、需要がある → その企業の製品が使われる → 受注が増える → 売上と利益に表れる、という順番を確かめます。
あわせて読みたい
当日の相場や企業を調べた過程は、noteの10月14日夕刊でも読めます。
参考情報
- 野村證券|10月14日の東証株式市況
- ASML|2026年第3四半期決算
- PR TIMES|2026年度第2四半期決算
- PR TIMES|配当方針の変更
- ジーデップ・アドバンス|IRライブラリー
- 東洋電機製造|決算短信
- トレジャー・ファクトリー|IRライブラリー
- 米労働統計局|2026年の経済指標発表予定
- TSMC|決算発表予定
本記事は情報提供を目的とし、特定銘柄の売買を推奨するものではありません。数値・計画・日程は記載した基準日時点の情報です。
PR TIMES(3922)