日経平均841円安でもツガミは大幅増益予想|蓄電池市場の競争も見えた【2026年10月20日】
2026年10月20日の日経平均は841.28円安。ツガミは中間期の営業利益予想を252億円へ引き上げた一方、株価は9.51%下落しました。リミックスポイントの蓄電所の売上想定から見える競争、ヴィアHDとアイザワ証券の利益の中身も読み解きます。
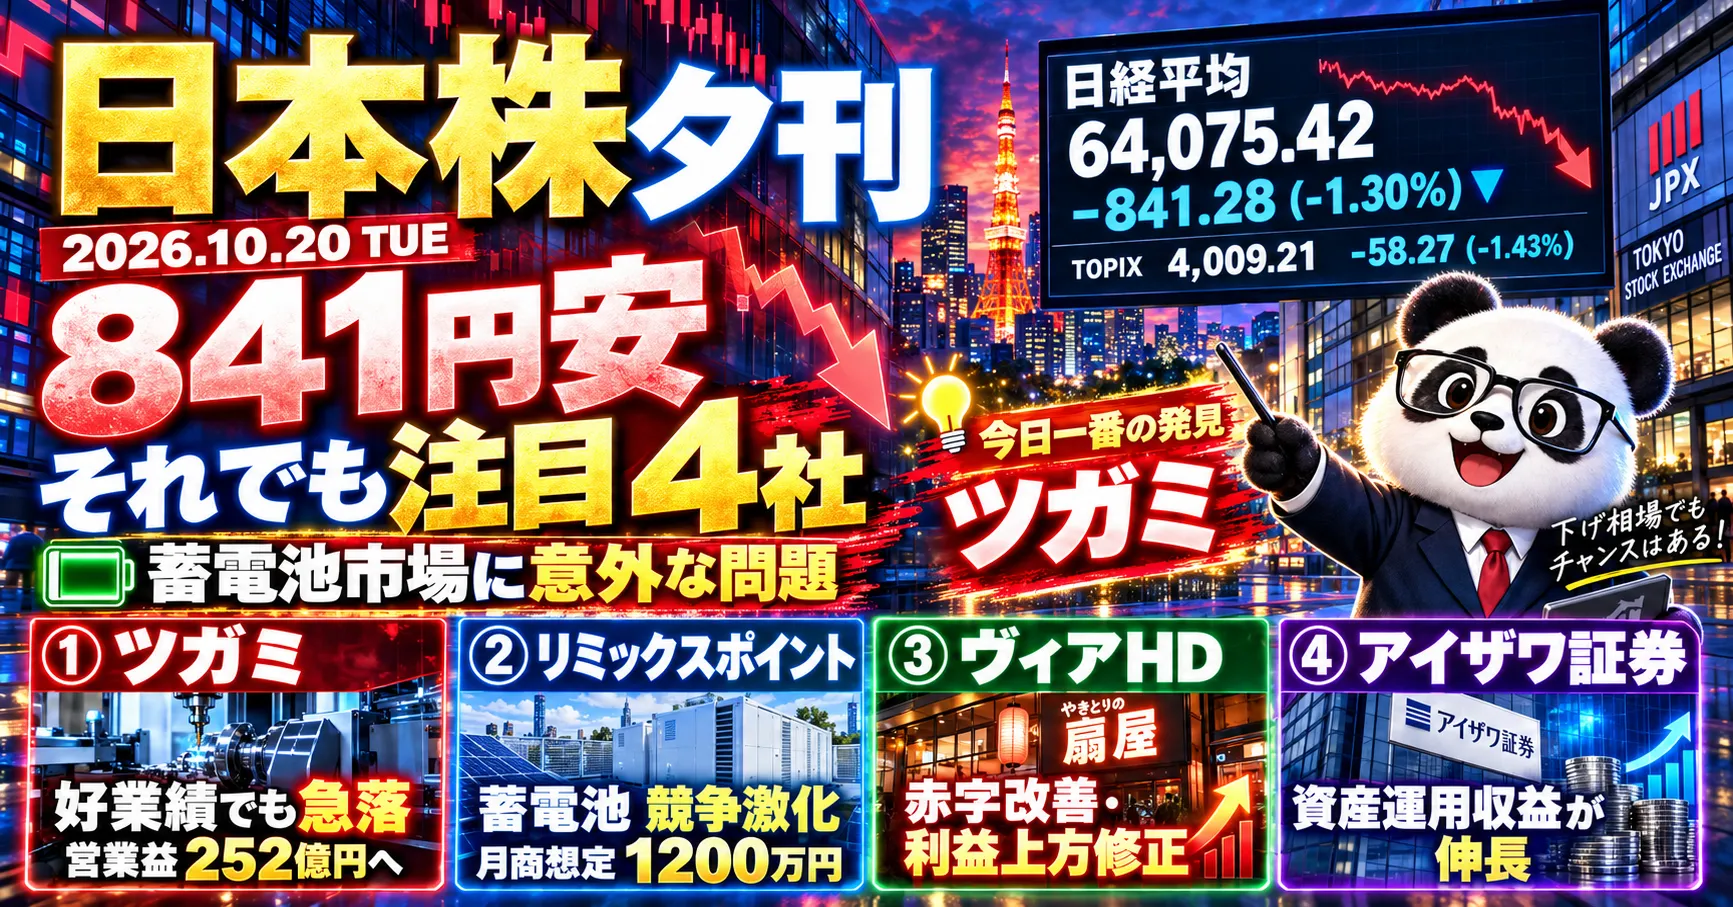
情報基準:2026年10月20日16:00(日本時間)。指数・株価は東京市場の同日終値。15:30以降の開示は、この日の終値に反映されていない可能性があります。
10月20日の日経平均は841.28円安。大きく下がった相場の中で、僕がいちばん気になったのはツガミ(6101)でした。中間期の営業利益予想を大きく引き上げ、配当予想も増やしたのに、株価は9.51%下落しています。好業績と株価の反応は、どうして食い違うのでしょうか。
もう一つの発見は、リミックスポイントの蓄電所です。新しい施設の売上想定は、それまでの案件より低い水準でした。市場が成長しても、参入企業が増えれば一つの施設が稼ぐ金額は下がり得ます。今日はこの二つの疑問を軸に、ニュースから企業の仕事と利益を考えます。
🐼 今日の3ポイント
- 日経平均は64,075.42円、841.28円安。TOPIXも4,009.21、58.27ポイント安でした。
- ツガミは中間期の営業利益予想を195億円から252億円へ上方修正。それでも株価は4,660円、9.51%安でした。
- リミックスポイントの新たな蓄電所は、月間売上想定が約1,200万円。従来案件の約2,000万円と比べ、競争の影響を考える材料になります。
日経平均841円安。相場全体で何が起きた?
10月20日の終値は次のとおりです。相場の下げ幅を確認してから、個別企業の発表を見ていきます。
| 指数 | 終値 | 前営業日比 |
|---|---|---|
| 日経平均 | 64,075.42円 | -841.28円(-1.30%) |
| TOPIX | 4,009.21 | -58.27(-1.43%) |
日経平均は一時63,807.15円まで下がり、終値では64,000円台を維持しました。みずほフィナンシャルグループは7,686円、5.0%安。ソフトバンクグループは4,554円、6.0%安でした。ただし、同じ日に下がったからといって、各社の株価変動を一つの材料だけで説明することはできません。
20年国債の入札には強い需要がありました。それでも銀行株は下落しています。金利の動きが銀行の収益にどう影響するかは、保有する債券の価値や調達コストも含めて考える必要があります。今日の相場から分かるのは、「金利が上がれば銀行株が必ず上がる」という単純な関係ではないことです。
ツガミ(6101)|利益予想を引き上げても株価が下がった理由は?
中間期の営業利益予想は252億円。10月20日の株価は4,660円、前日比490円安でした。 ツガミは、金属を精密に削って部品を作る工作機械のメーカーです。自動車や電子部品などの製造現場で使われる精密自動旋盤を手掛けています。
まず、会社が13時に発表した2027年3月期中間期の予想修正を見ます。
| 項目 | 従来予想 | 新予想 | 前年同期実績 |
|---|---|---|---|
| 売上収益 | 750億円 | 812億円 | 600.54億円 |
| 営業利益 | 195億円 | 252億円 | 152.08億円 |
| 親会社帰属利益 | 90億円 | 123億円 | 71.45億円 |
営業利益の新予想は従来予想を29.2%上回り、前年同期の実績と比べても約65.7%増です。会社は、中国とインドをはじめ各拠点で事業が順調に進んだことを修正理由に挙げています。中国の景気を一言で「弱い」と表しても、精密加工に必要な機械の需要まで同じ動きをするとは限りません。どの地域と製品が利益を引っ張っているか、さらに知りたくなります。
新予想の売上収益812億円に対し、営業利益は252億円。単純に割ると**営業利益率は約31.0%**です。売上から本業の費用を引いた後に、約3割が利益として残る計算になります。工作機械は顧客の設備投資に左右される事業です。僕が確かめたいのは、この高い利益率が一時的な需要や製品構成によるものか、長く続く競争力なのかという点です。
中間配当予想も49円から61円へ引き上げられ、年間配当予想は98円から110円になりました。それでも株価は9.51%下落。決算の数字が良くても、市場が事前に期待していた水準との比較では別の評価になることがあります。 ただし、10月20日の下落を期待の高さや中国市場への警戒だけで説明できるとは確認できません。
会社は通期予想の見直しを、11月12日の中間決算時に公表する予定です。次は、地域別の伸び、受注の状況、利益率が続く理由、そして通期予想を確認したいです。9.51%下がったから割安と決めるのではなく、通常の景気の中でどれだけ利益を稼げるかを調べたい企業です。
リミックスポイント(3825)|蓄電所が増えても収益は伸びる?
福岡県嘉麻市の蓄電所が、需給調整市場へ参入しました。同社グループでは4か所目です。 需給調整市場は、発電量と電気の使用量のずれを埋めるための調整能力を取引する市場です。蓄電池は必要なときに電気を出し入れできます。
僕が今回の発表で立ち止まったのは、施設の数より1施設当たりの売上想定です。
| 対象 | 月間売上想定 |
|---|---|
| 従来の参入案件 | 約2,000万円 |
| 今回の蓄電所 | 約1,200万円 |
今回の想定は従来案件より約40%低い水準です。会社は九州エリアについて、募集量に対して応札量が増え、約定率や約定価格が低下していると説明しています。つまり、サービスを提供する参加者が増え、競争が強まっているということです。
蓄電池の需要拡大と、蓄電所を運用する会社の利益拡大は別の話です。参加施設が増えて取引価格が下がれば、建設・運営コストを回収するのに時間がかかるかもしれません。月1,200万円が12か月続くと売上は年1.44億円ですが、これは単純計算であり、利益でも会社の年間予想でもありません。今回の蓄電所の収益は、すでに会社の業績予想に織り込まれています。
会社は2029年3月期までに高圧系統用蓄電所を累計48か所開発し、そのうち25か所を自社保有する計画です。僕が次に見たいのは、一つ建てるためにいくらかかり、売上が月2,000万円・1,200万円・さらに低い場合に何年で投資を回収できるのかです。リミックスポイントは蓄電池専業ではないため、他事業のリスクも合わせて確認する必要があります。
ヴィアHDとアイザワ証券|利益増加の中身は同じ?
この日の企業開示では、利益が改善した理由の異なる2社も気になりました。見出しの数字だけで判断せず、何から得た利益かを分けて読みます。
ヴィア・ホールディングス(7918)|売上予想を下げても利益予想は上がる
通期売上高予想は174億円から171億円へ下げ、営業利益予想は3.70億円から5.20億円へ引き上げました。 居酒屋などを運営する外食企業です。会社は、天候不順などで一部業態の客数が想定を下回った一方、不採算店舗の整理や店舗運営・仕入れの見直しで収益構造が改善したと説明しています。
売上が減っても費用をそれ以上に抑えれば、利益は増えます。ただし、客数が伸びずに費用削減だけが続くなら、成長には限界があります。中間期には店舗移転の補償金1.39億円という一時的な特別利益も見込まれています。本業の改善と一時的な利益を分けて見ることが大切です。今回の開示は16時で、同日の終値には反映されていません。次は客数と既存店売上、営業利益率が継続して改善するかを見たいです。
アイザワ証券グループ(8708)|売買以外の収益は積み上がる?
中間期の経常利益速報値は10.14億円。前年同期の1.08億円に対して約9.4倍です。 証券事業を営む同社は、投資信託の販売手数料、信託報酬、ラップ商品の投資顧問報酬、投資先ファンドからの収益などが増えたと説明しています。
販売時に一度入る手数料と、預かり資産に応じて継続的に入る報酬では、将来の収益の読み方が違います。前年の経常利益が1.08億円と小さかったため、9.4倍という倍率だけでは持続性は分かりません。速報値の内訳を10月29日予定の正式決算で確かめたいです。投資先ファンドからの収益も変動し得るため、すべてを安定収益とは見なしません。
次に確かめたいこと
- ツガミ:11月12日の中間決算で、地域別の需要と高い営業利益率、通期業績予想を確認する。
- リミックスポイント:蓄電所ごとの収益と投資額、需給調整市場の価格を見て、投資回収に必要な期間を考える。
- ヴィア・ホールディングス:客数と既存店売上が回復し、費用削減に頼らず利益を維持できるかを見る。
- アイザワ証券グループ:10月29日の正式決算で、継続的な資産運用報酬と変動しやすい収益の内訳を見る。
あわせて読みたい
- 10月19日|シライ電子の利益予想とGMOのAI投資
- 10月17日|週末版・蓄電池受注と月曜の注目企業
- 10月16日|日経平均の反発と企業の成長材料
- 10月15日|大幅下落の日にMORESCOの増益を読む
相場を見ながら企業に関心を持った経緯は、noteの10月20日夕刊にも書いています。
参考情報
- 日経平均プロフィル|10月20日の指数データ
- 株探|ツガミの株価時系列
- ツガミ|中間期業績・配当予想の修正
- リミックスポイント|蓄電所の需給調整市場参入
- ヴィア・ホールディングス|業績予想の修正
- アイザワ証券グループ|中間期決算速報値
- 財務省|20年国債の入札結果
本記事は情報提供を目的とし、特定銘柄の売買を推奨するものではありません。数値・会社予想は記載した基準日時点の情報です。
ツガミ(6101)