AIに日本株の「掘り出し物」を探させた結果、128社→24社→A判定は2社でした。
AIに条件を渡して日本株を128社→24社に絞り、一般事業会社18社のIRを調査させました。A判定2社の強みと、B・C判定各8社の理由を解説します。金融6社は別枠です。
こんにちは、ぱんだ塾長です。
「業績が良くて、株価はまだ高すぎない。そんな日本企業はないだろうか?」
新企画、「2026年9月|今、数字だけ見ると掘り出し物に見える日本株を探してみた」です。
今回は、この問いをAIに投げてみました。使ったのはCodex。僕が条件を指定し、候補の抽出から、企業の決算・財務の調査、A・B・Cの仮判定までAIに進めてもらう企画です。
進め方は、次の3段階です。
- AIに「割安で、稼ぐ力がある会社」を抽出させる → 128社。
- 売上と利益の成長条件も渡し、AIに絞り込ませる → 24社。
- 一般事業会社18社をAIに調査させる → A:2社/B:8社/C:8社。 金融6社の詳しい調査は別の回に分けました。
AIがAにしたのは、オープンハウスグループとFJネクストホールディングスでした。ただし、これは「買うべき2社」という意味ではありません。指定した条件と確認できた資料の範囲で、さらに調べたいと仮判定した2社です。
面白かったのは、途中で見つかった「数字はすごく良く見えるのに、そのまま信じると危ない例」でした。PERが低いから安い。利益が急増しているから成長企業。そう簡単にはいかないんですね。
1.AIに条件を渡して、候補128社を抽出してもらった
最初にAIへ任せたのは、条件に合う会社の一覧作りです。僕が1社ずつ探すのではなく、AIにTradingViewの公開スクリーナーのデータを取得させ、指定した条件に合う銘柄を抽出してもらいました。
スクリーニングとは、たくさんの企業を決めた条件で絞り込むことです。AIが自由に「良さそう」と選んだのではなく、この段階では同じ数値条件を全社に当てはめています。
日本の上場普通株を対象に、ETFやREITなどは除外。最初の条件はこちらです。
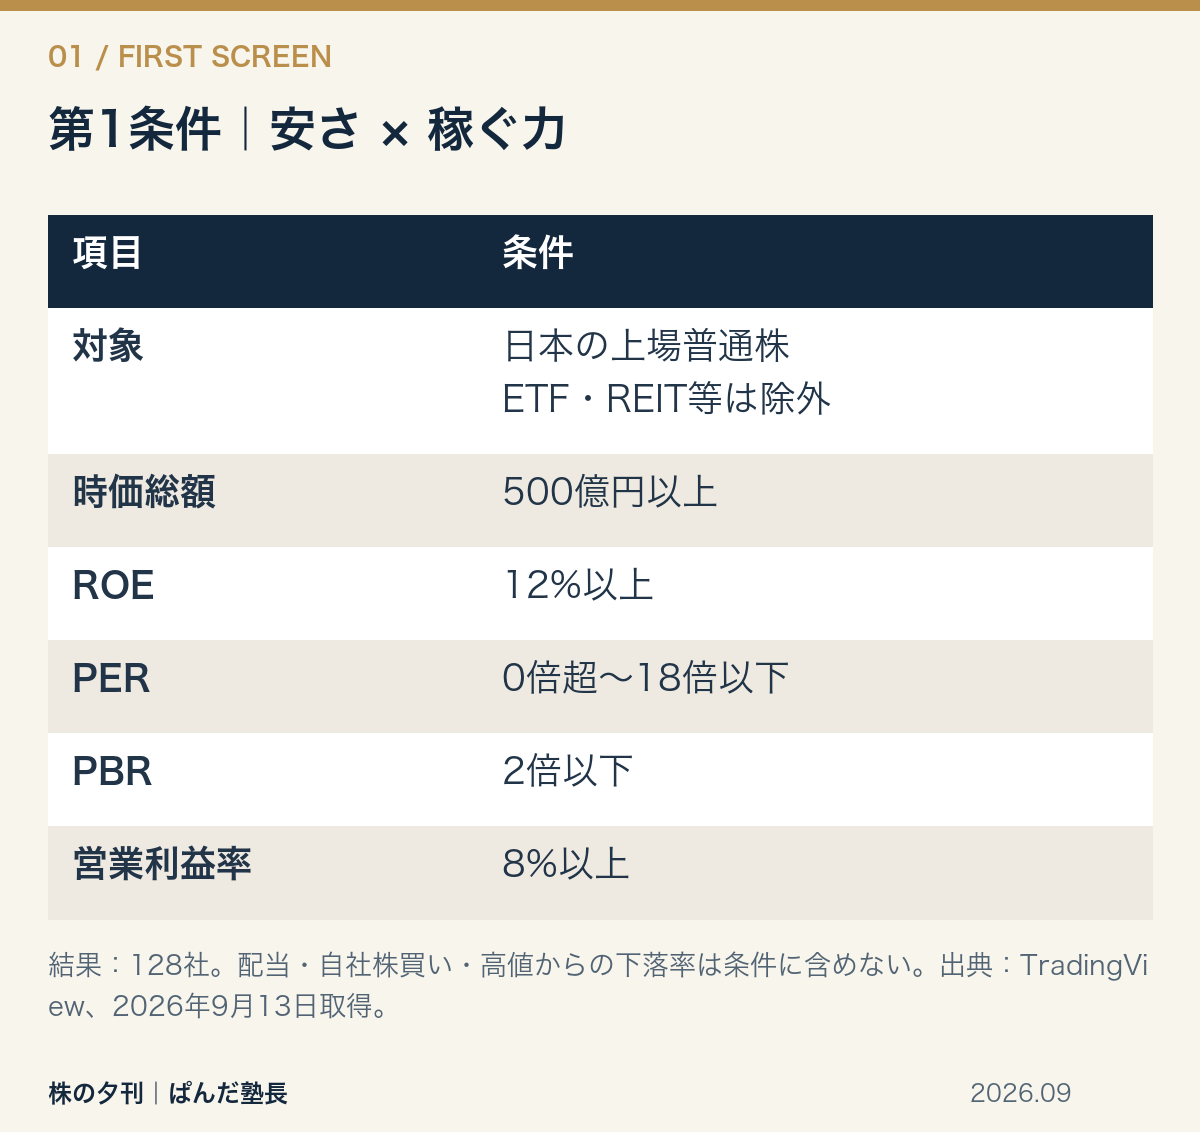
表の数字は、大きく「株価の安さ」と「稼ぐ力」の2つに分けると読みやすくなります。
PERは、会社の利益と比べて株価が高いかを見る目安。例えば、1株分の年間利益が100円で株価が1,000円なら、PERは10倍です。
PBRは、会社の純資産と比べて株価が高いかを見る目安。純資産は、会社の資産から負債を引いたもの。1株分の純資産が1,000円で株価が800円なら、PBRは0.8倍です。実際に資産を売ったとき、その金額が戻るという保証ではありません。ここでの数字は説明用の仮の例です。
稼ぐ力を見るのが、ROEと営業利益率です。ROEは、株主から集めた資金や積み上げた利益などの「自己資本」を使って、どれだけ利益を出せたか。営業利益率は、売上のうち本業の利益が何%残ったかを表します。
全部を暗記する必要はありません。今回は「価格の指標が低めで、利益を稼ぐ力もある会社」を探した、と押さえてもらえれば大丈夫です。
この条件で128社が該当しました。配当利回りや連続増配、自社株買い、52週高値からの下落率は、ここでは条件にしていません。
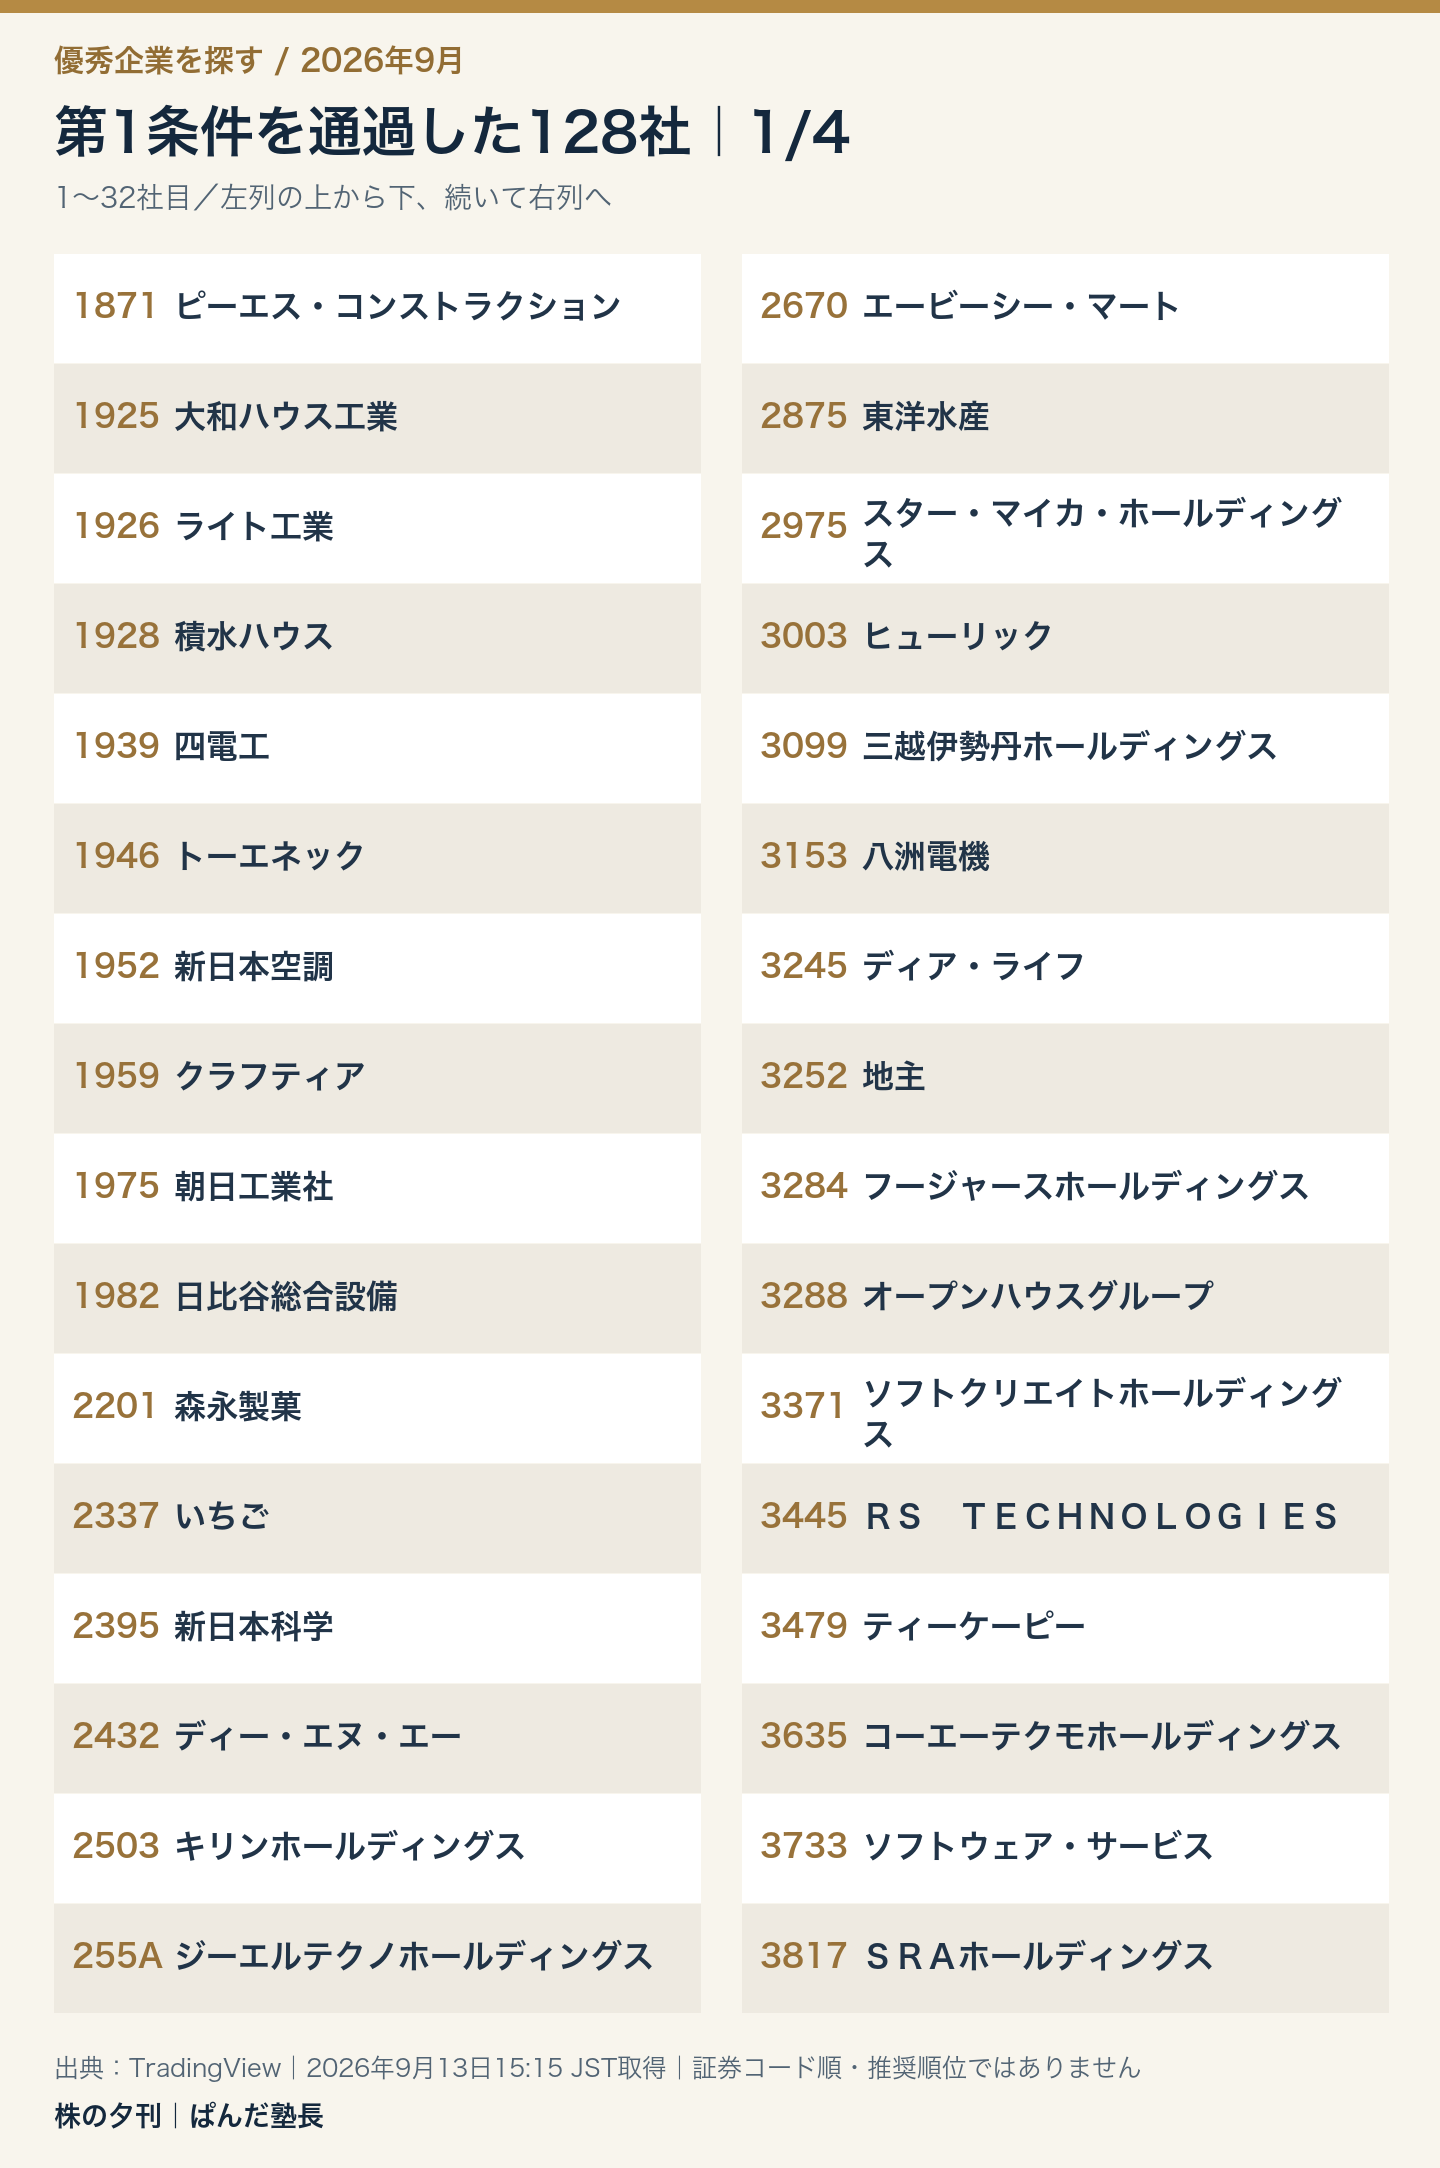
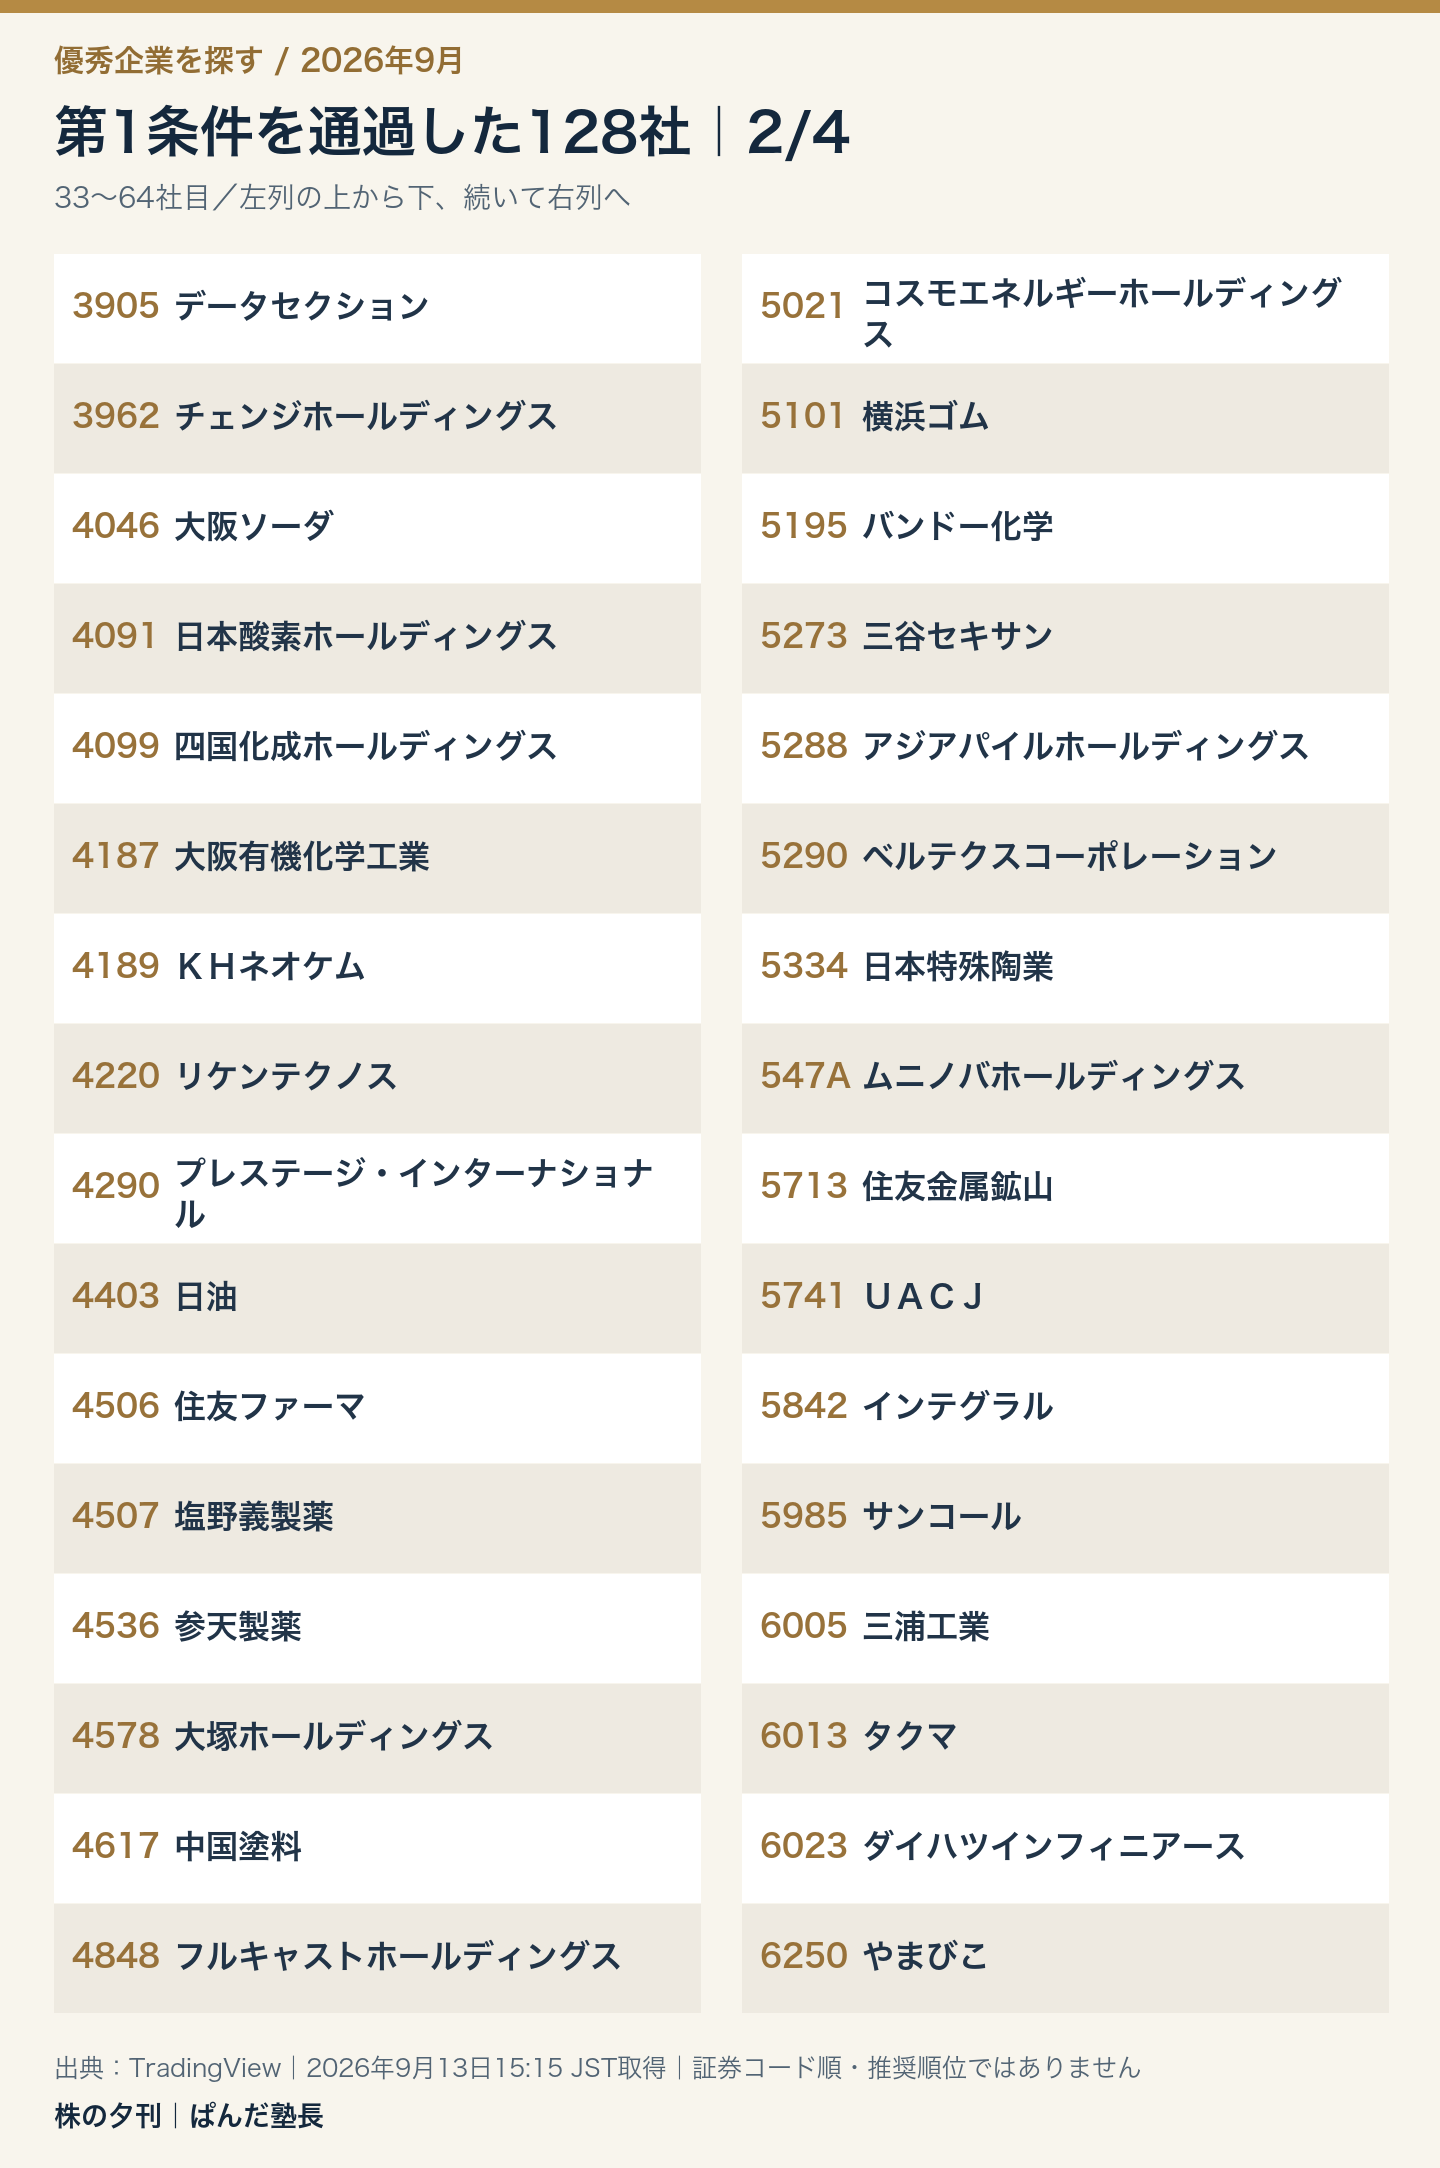
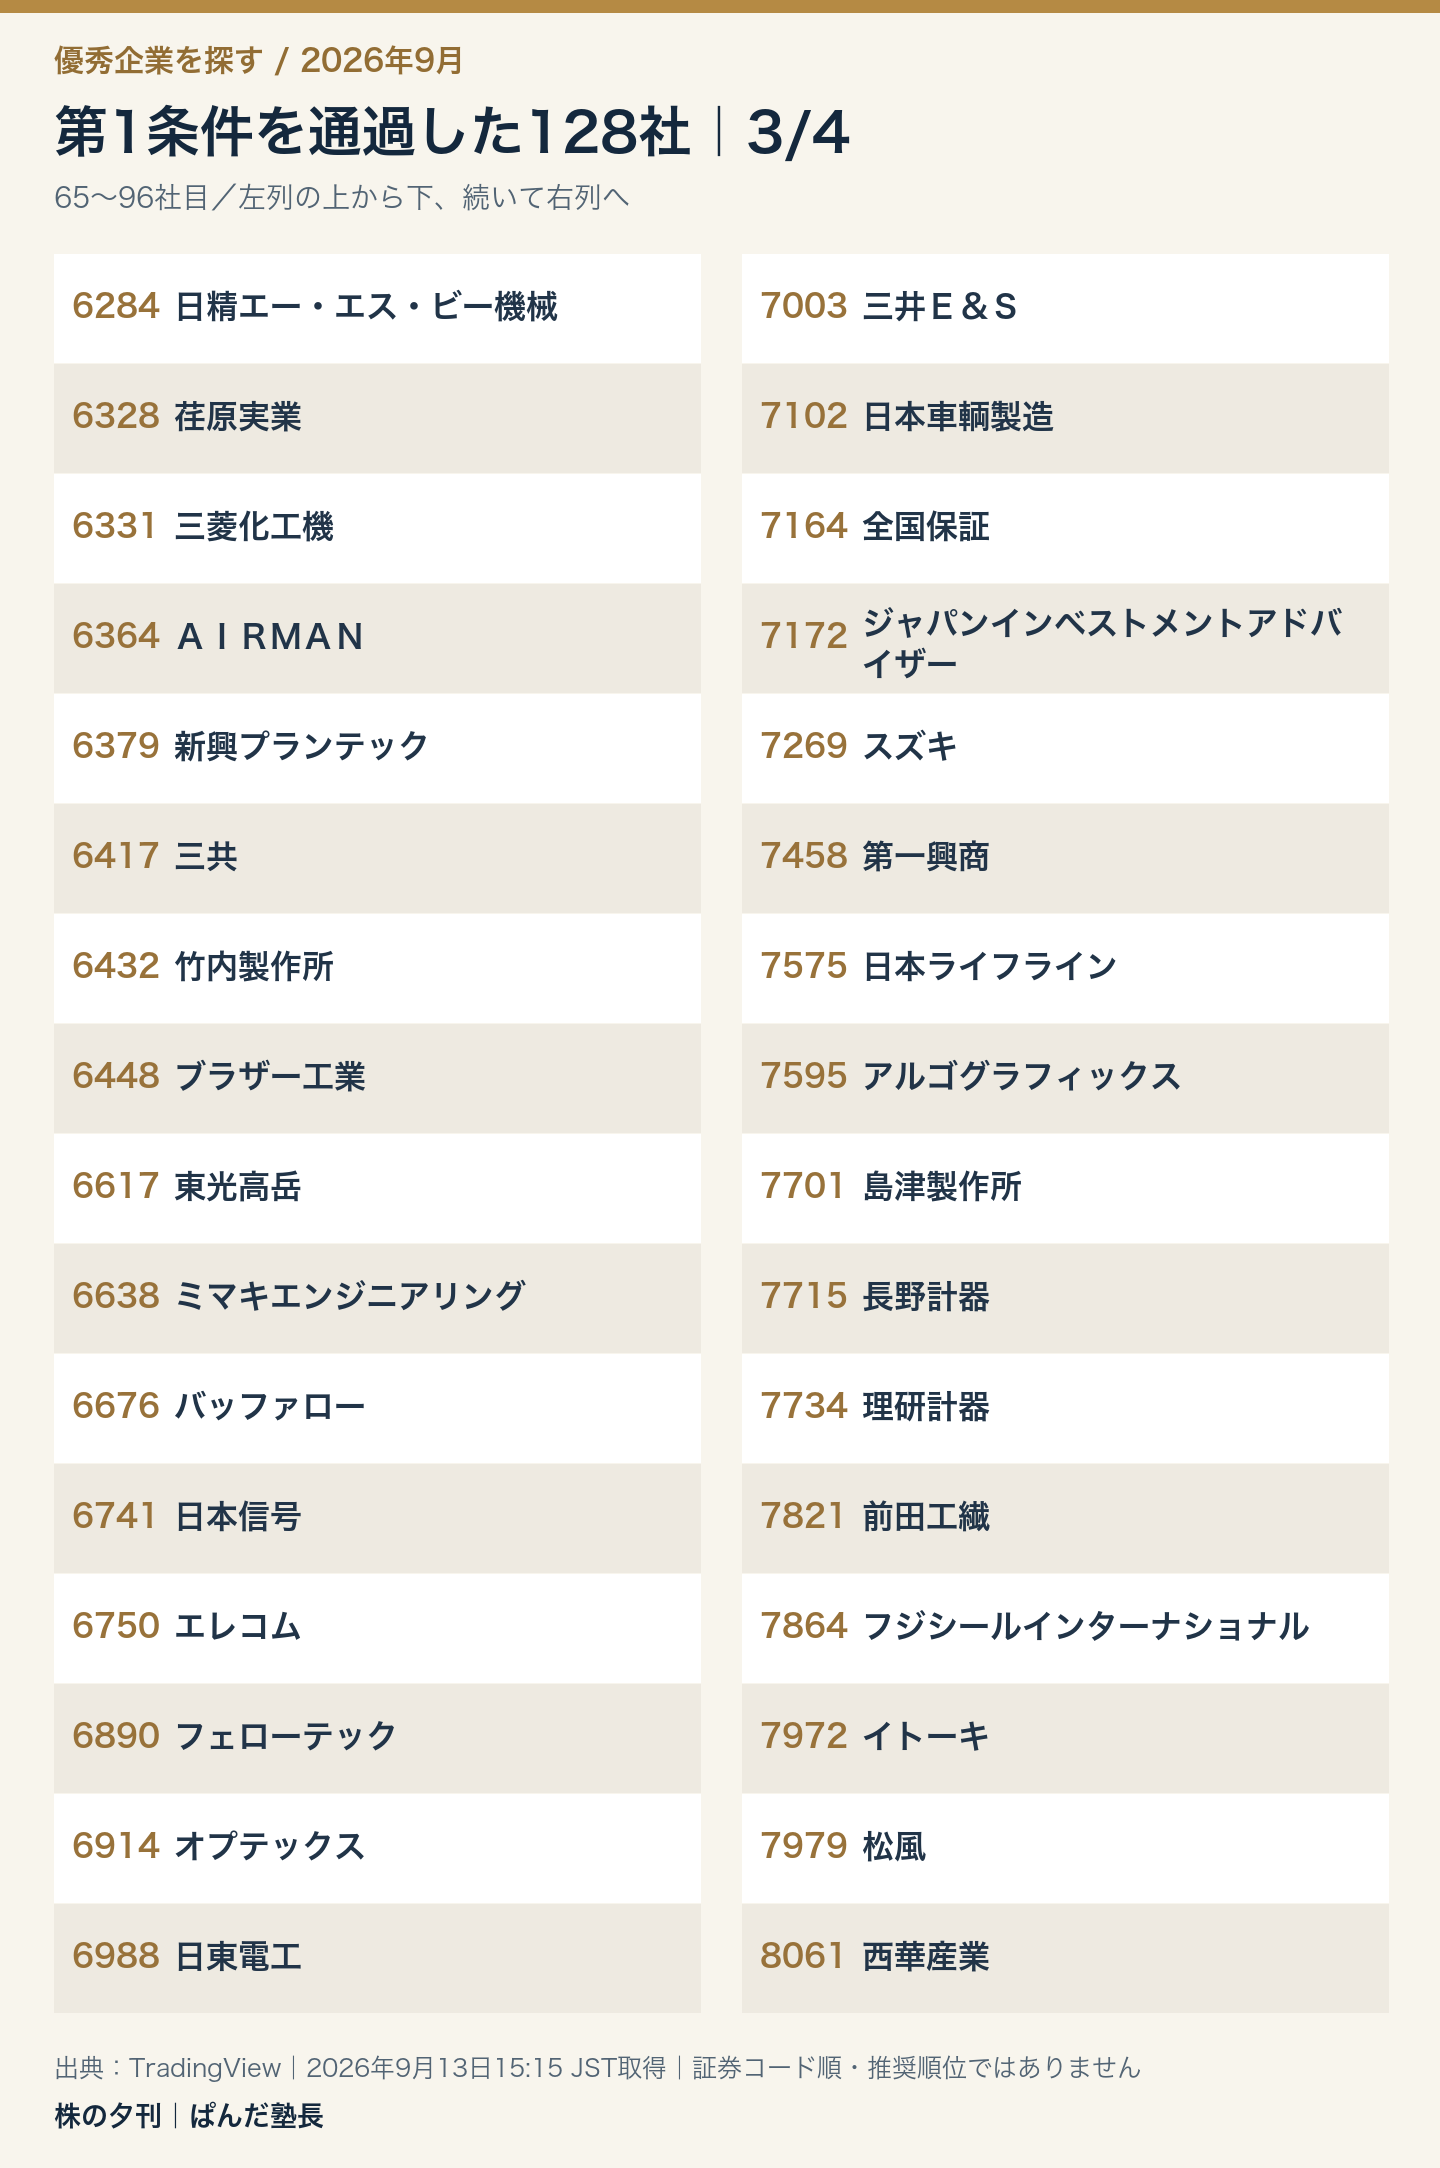
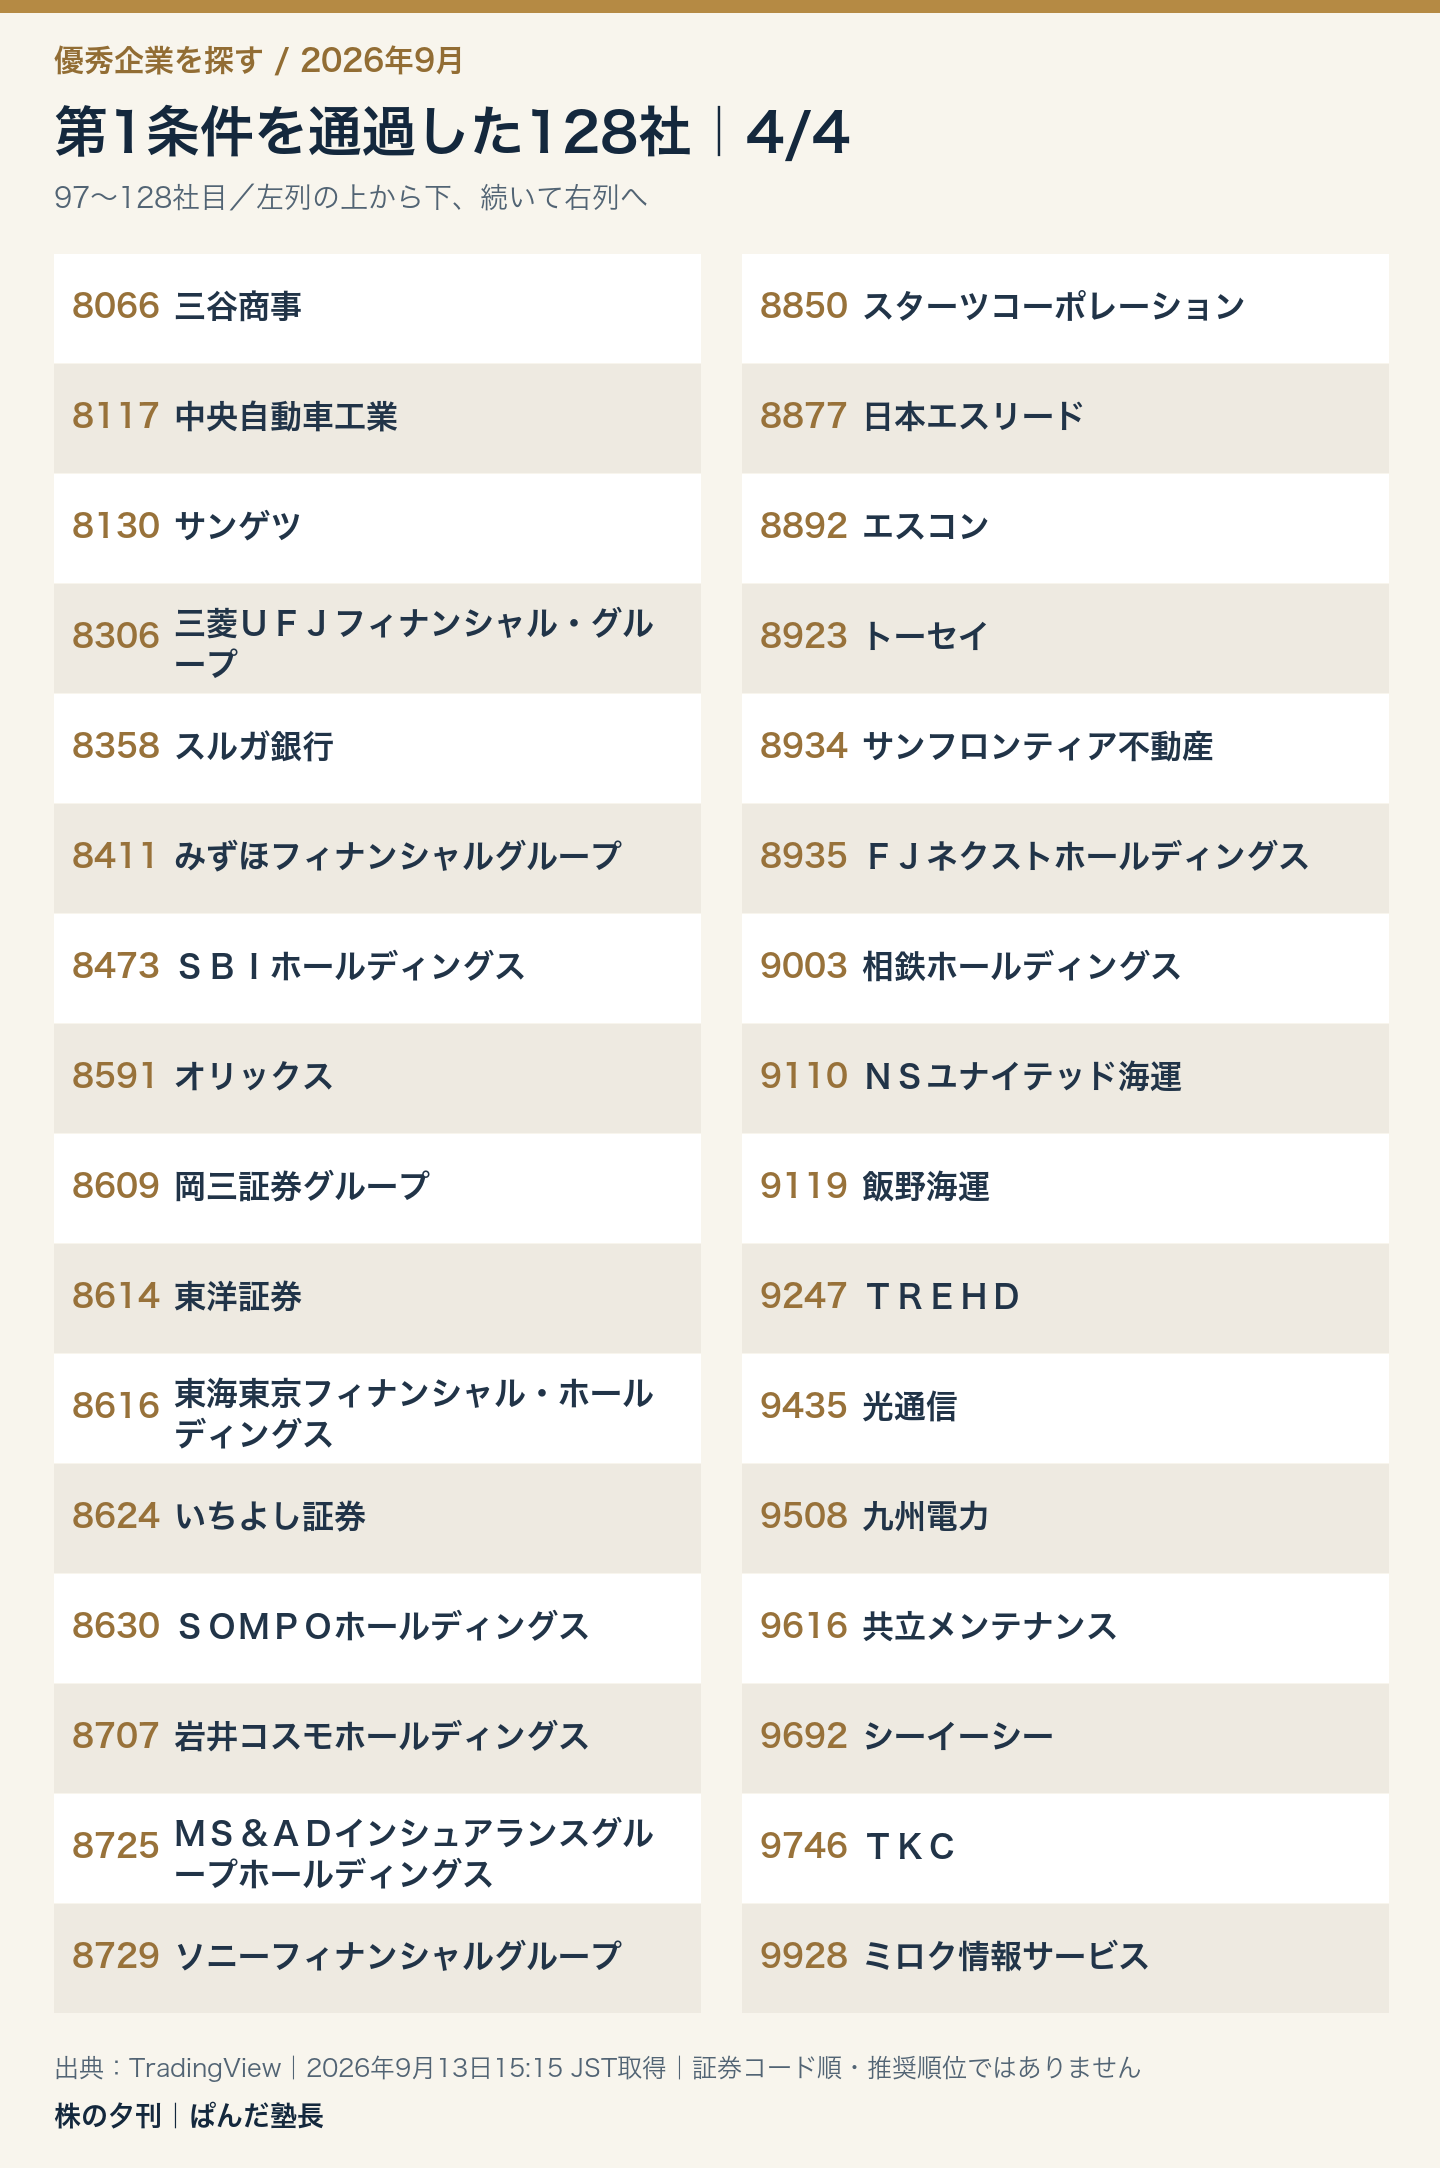
第1条件を通過した128社の全一覧
証券コード順で全社を掲載します。この時点では、数字の条件に合った候補という位置づけです。銘柄名が小さく感じる場合は、画像を拡大してご覧ください。
2.AIに成長条件も加えてもらうと、24社に絞られた
次に僕は、売上と1株当たりの利益が伸びている会社に絞るよう、AIへ追加の条件を渡しました。AIは新しいデータを取り直さず、最初に保存した128社の数値に、次の条件を当てはめました。
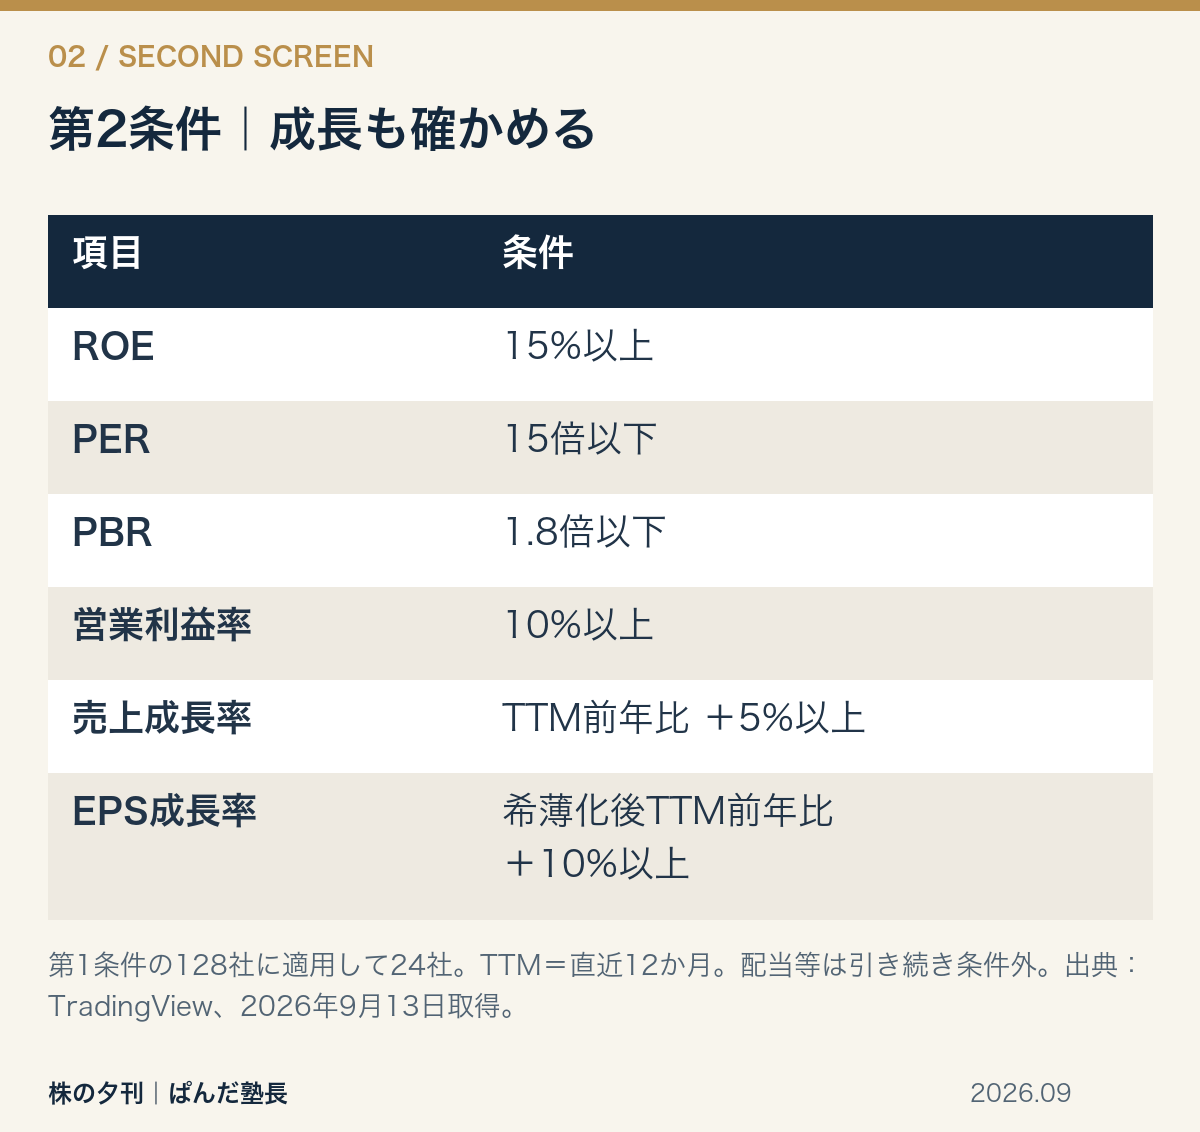
ざっくり言うと、**「株価の指標が割安で、よく稼ぎ、売上や利益も伸びている会社」**をAIに探してもらいました。
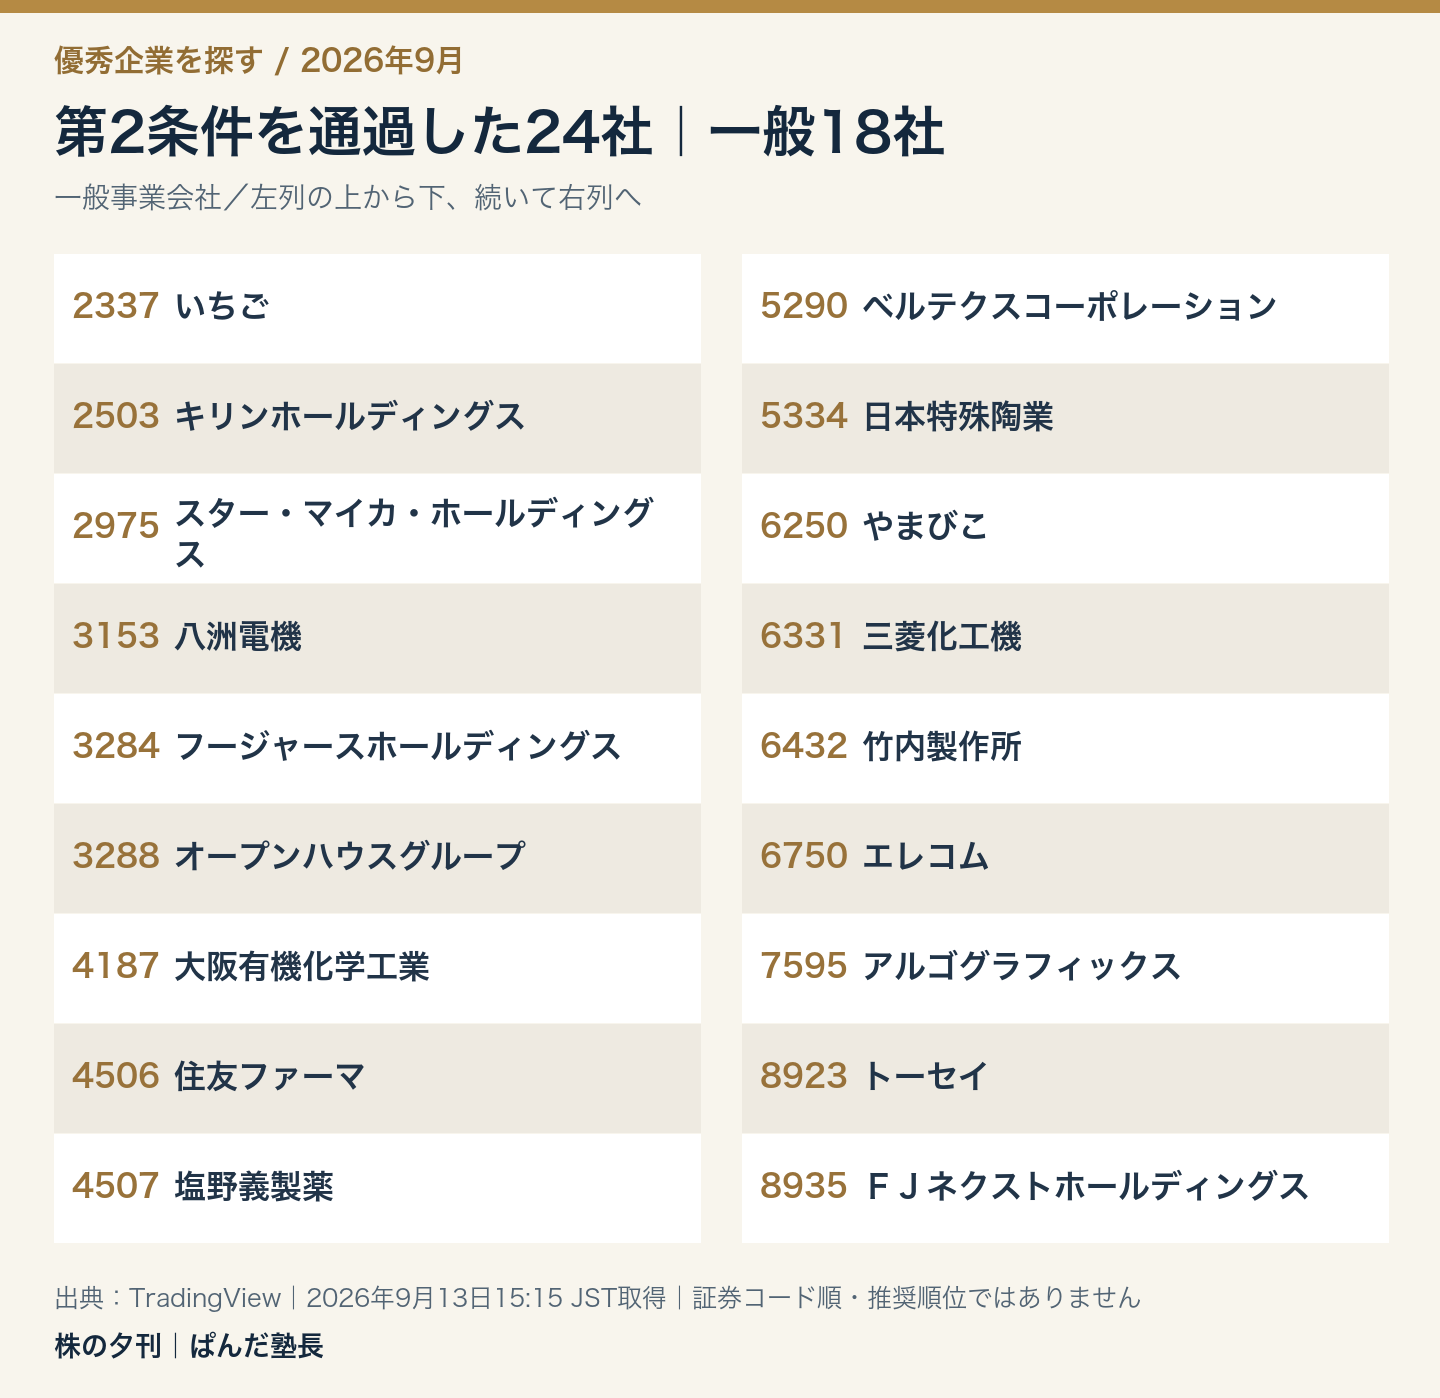
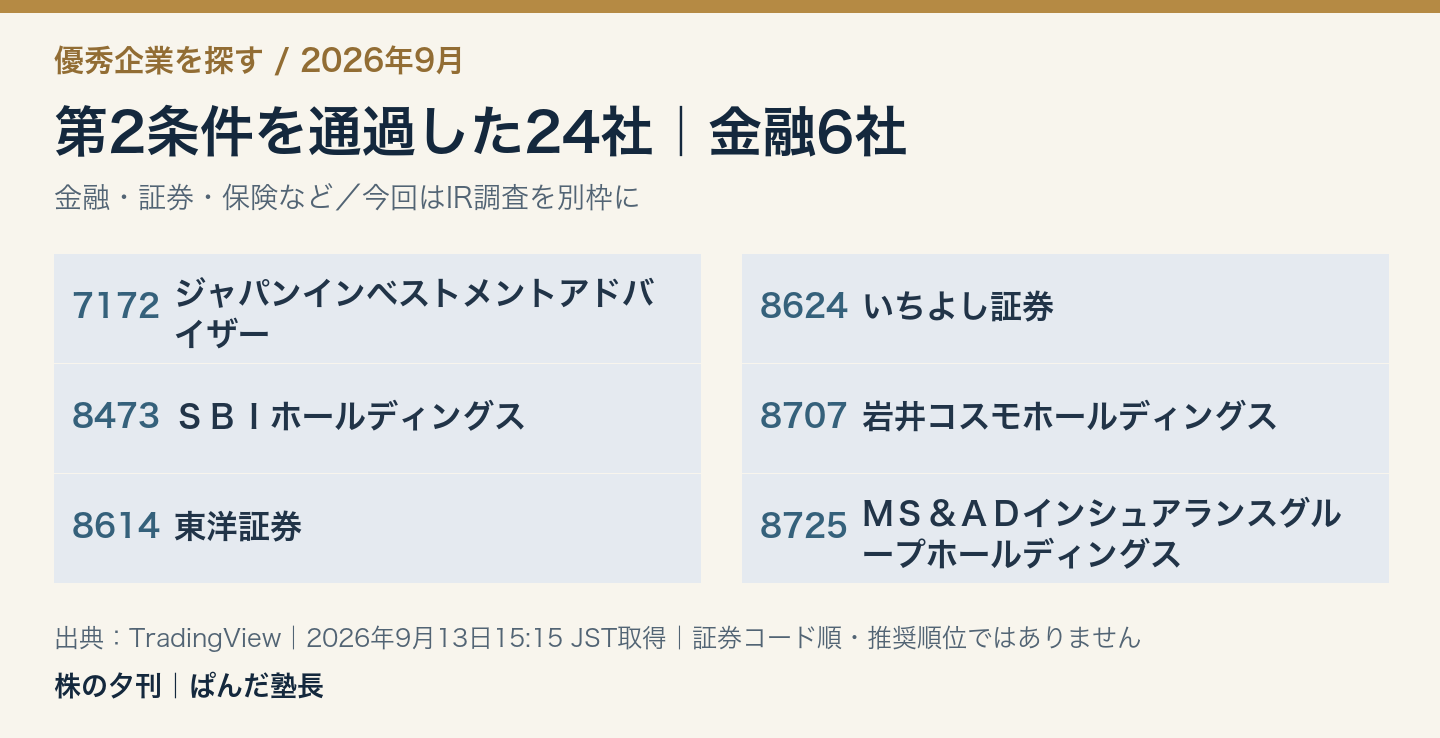
結果は24社でした。 内訳は、一般事業会社18社と金融6社です。金融は事業の仕組みが違うため、今回は別枠にして、まず18社を詳しく調べることにしました。
第2条件を通過した24社の全一覧
一般事業会社18社と金融別枠6社を分けて掲載します。以下は第2条件を通過した時点の一覧で、A・B・Cの最終判定とは別です。
3.AIに18社のIRまで調査させると、A2社・B8社・C8社に
ここでAIへの依頼を変えました。数字で絞る作業から、**「この利益は続きそうか。なぜ株価の指標が低いのか」**を資料から調べる作業へ進めたんです。新しい数値条件は追加していません。
AIには一般事業会社18社すべてについて、企業公式の決算や財務資料を優先して調査し、根拠付きでA・B・Cに仮分類してもらいました。ここからの判定には資料の解釈が入ります。数値条件に合うかどうかだけで決まった順位ではありません。
IRは、企業が投資家に向けて公表する情報。決算短信や有価証券報告書を中心に、5年程度の売上・営業利益・EPS、今期予想や下方修正、現金と借入、配当、過去のPER・PBRなどを確認しています。
特に気にしたのは、利益が本業で伸びているか、一度きりの利益ではないか。そして、その利益がお金の流れにも表れているかです。
利益とあわせて見たのが、「実際にお金が入ってきているか」です。商品が売れて利益を計上しても、代金の入金が後なら、手元の現金はまだ増えません。
営業CF(キャッシュフロー)は、本業で入ったお金から出たお金を引いたもの。さらに設備投資や資産売却などで動いたお金(投資CF)を足した値を、今回はFCFとしています。利益の数字だけでなく、お金の出入りも確かめました。
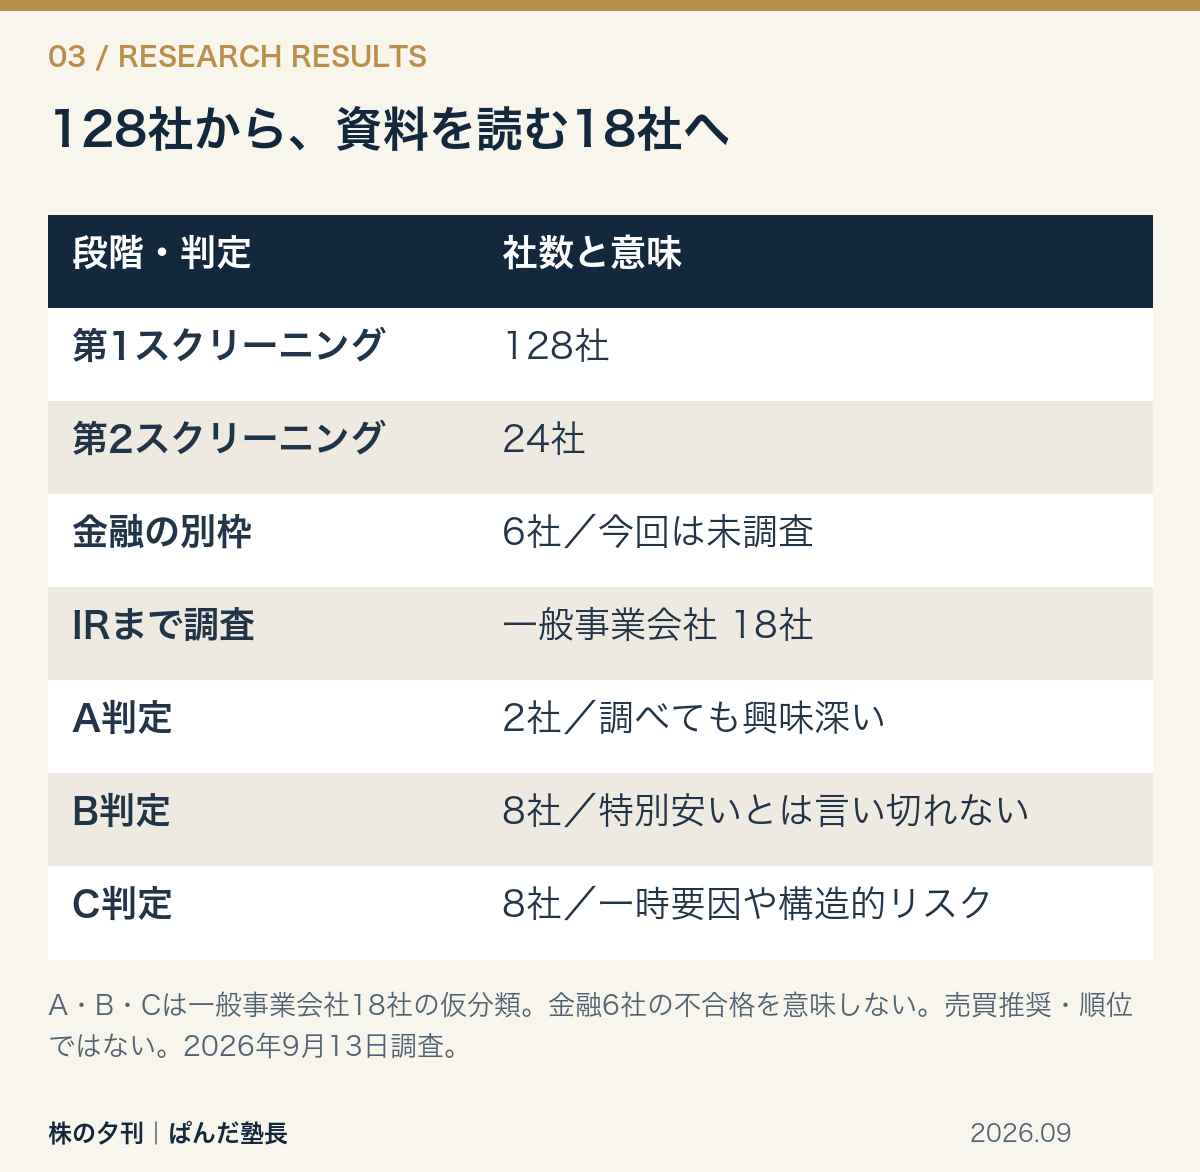
AIに依頼した判定の意味は、次のとおりです。
- A:数字だけでなく、調べてもかなり興味深い。
- B:良い会社だが、今の価格が特別安いとは言い切れない。
- C:数字は良く見えるが、一時要因や構造的なリスクがある。
Aにした決め手は、低いPERの裏側を調べても、本業の成長や財務に評価したい根拠が見つかったことです。数字が安そうに見えるだけで終わらず、「この強みが続くか、詳しく追いたい」と思えた2社をAにしました。
Bにも良い会社はあります。ただ、今回の資料と価格では「掘り出し物として特に注目したい」と判断するまでには至りませんでした。AとBは点数で機械的に分けたものではなく、資料を読んだうえでの仮の評価です。Aも値上がりや安全性の保証ではありません。
なお、Bは、いちご、スター・マイカHD、八洲電機、フージャースHD、やまびこ、三菱化工機、竹内製作所、トーセイの8社。
Cは、キリンHD、大阪有機化学工業、住友ファーマ、塩野義製薬、ベルテクスコーポレーション、日本特殊陶業、エレコム、アルゴグラフィックスの8社でした。
Cは「悪い会社」「売るべき会社」という意味ではありません。 今回は「割安・高収益・成長」という数字の見え方に、一度きりの利益や比較上の注意があった、という判定です。Aにもリスクはありますが、Cではまず、その数字を毎年続く稼ぎとして扱ってよいかを確かめる必要がありました。
このあと、4章でA判定2社の強み、5章でB判定8社、6章でC判定8社それぞれの理由を説明します。特にベルテクス、エレコム、アルゴグラフィックスは、C判定になった具体例として詳しく見ていきます。
4.AIがA判定にした2社。本業の成長と財務に裏付けがあった
AIがA判定にしたのは、オープンハウスグループ(3288)とFJネクストホールディングス(8935)。どちらも不動産会社です。
評価したポイントは、オープンハウスが「本業で利益を伸ばし、今期の利益予想も引き上げていること」。FJネクストが「本業の増益に加え、借入を上回る現金を持っていること」です。
比較表の実績PERは「すでに出た利益」で計算し、会社予想PERは「会社が今期に見込む利益」で計算しています。過去の好業績が続きそうかを考えるため、両方を並べました。まず2社の評価理由を読み、細かい数字は表で確認してもらえれば大丈夫です。
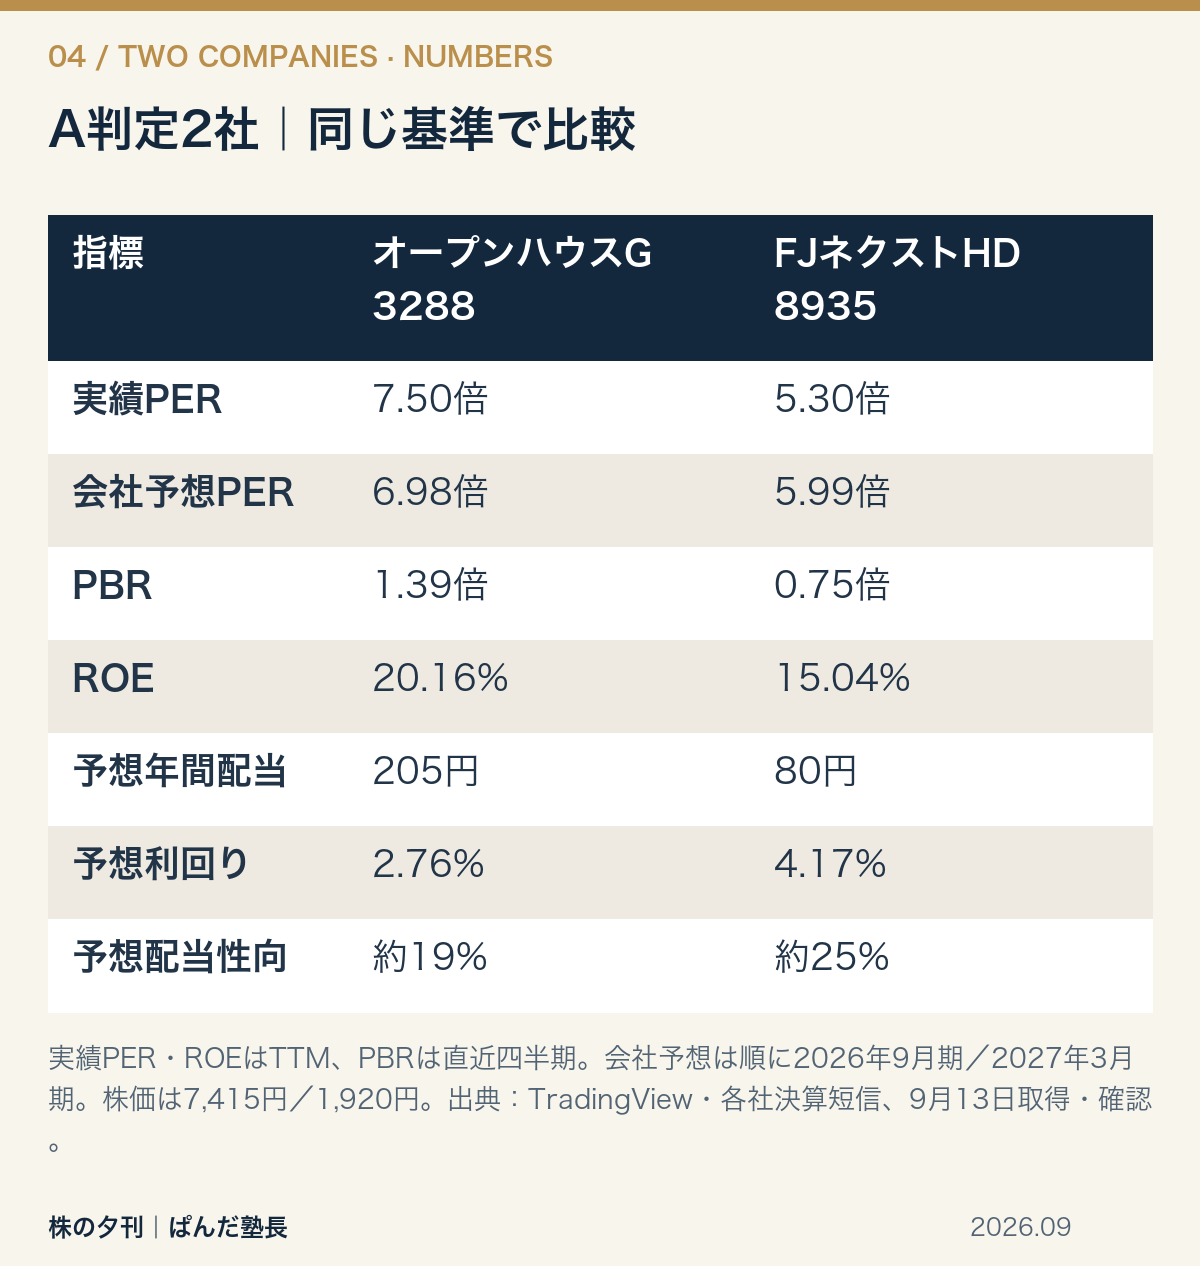
表のROEは直近12か月、PBRは直近四半期の純資産に基づく取得値です。予想配当利回りは、会社予想の年間配当を取得株価で割って計算しました。スクリーニング画面の配当利回りとは基準が異なります。
オープンハウスグループ:利益の伸びに、本業の裏付けがある
Aにした理由は、予想PERが約7倍という水準に、本業の利益成長と利益予想の引き上げが伴っていたからです。「過去に一度だけ大きな利益が出て、PERが低く見えているだけでは?」と調べたところ、今の事業にも評価できる伸びがありました。
2026年9月期の会社予想は、売上高1兆5,000億円、営業利益1,800億円。前期比でそれぞれ12.2%、23.3%増の見込みです。8月には利益予想を上方修正、つまり「当初の見込みより多く稼げそうだ」と予想を引き上げています。
直近の第3四半期までの合計では、前年にあった企業買収に伴う一度きりの利益(負ののれん発生益など)がなくなっても、最終的な利益である純利益は15.1%増でした。前年の特別な利益の助けがなくても増益だった点を評価しました。会社の第3四半期決算短信
5年間でも、売上高は2021年9月期の約8,105億円から2025年9月期の約1兆3,365億円へ。EPSも552.40円から875.20円に増えています。ただし営業利益は途中の2024年9月期に減っており、一直線の成長ではありません。有価証券報告書
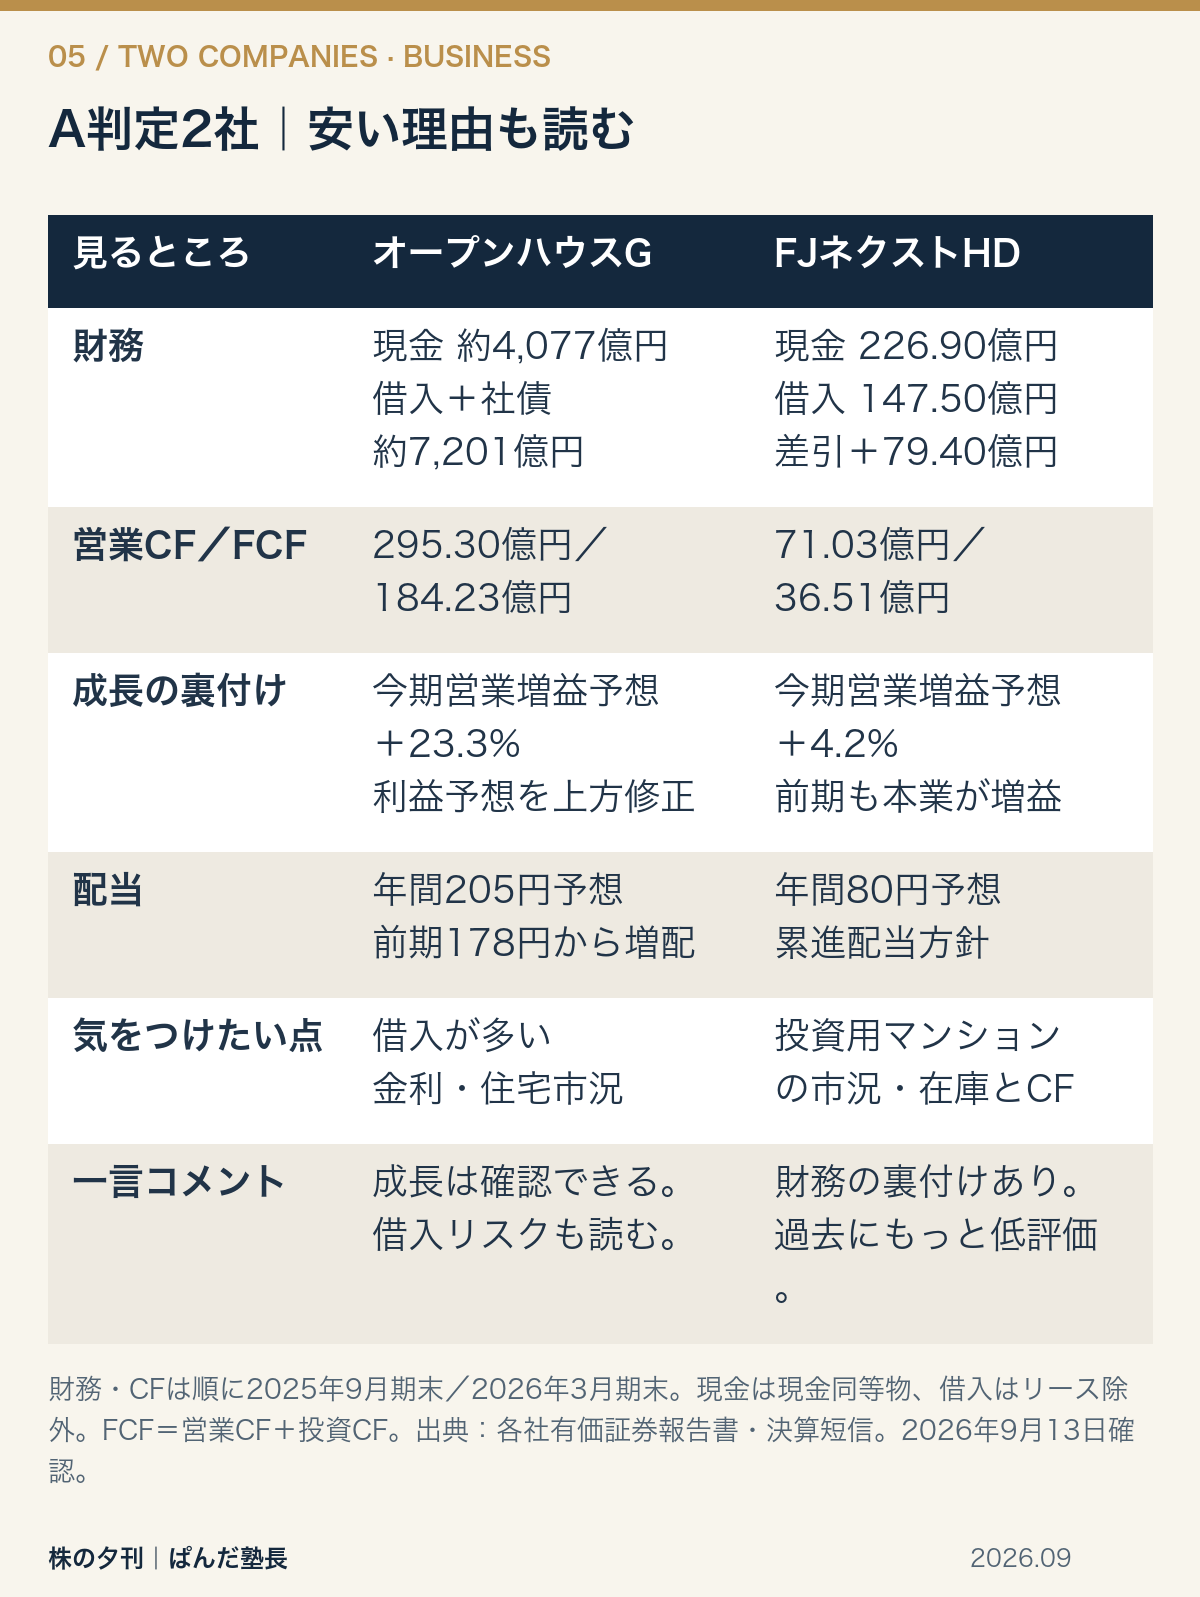
気をつけたいのは、借入の多さ。2025年9月末の借入金と社債は合計約7,201億円で、現金約4,077億円を上回ります。営業CFは約295億円のプラスでしたが、「現金がたっぷり余っている会社」とは違います。同社の住宅・不動産事業は、金利や販売の鈍化が利益と資金繰りに響きます。有価証券報告書
会社予想EPSで計算するとPERは約6.98倍。それでも、過去の期末には6.64倍や6.91倍の年がありました。「今が歴史的な底値」とは言えません。景気に左右される事業と借入の大きさを、市場が価格に織り込んでいる可能性があります。これは資料から考えた僕なりの見方で、市場参加者の売買理由を確認したものではありません。
この会社の魅力は、価格の指標が低いだけでなく、本業の成長を確認できたこと。この点が、AIのA判定の根拠です。今後は、その成長が借入の負担に見合って続くかを追いたいです。利益予想が下がれば、今の「PER約7倍」という見え方も変わります。
FJネクストHD:低い指標に、財務の裏付けがある
Aにした理由は、予想PER約6倍・PBR約0.75倍という低い指標に、本業の増益と財務の余裕が揃っていたからです。利益の中身を調べても本業が伸びていて、借入を差し引いても現金が残る。安そうな数字を見て終わらず、会社の中身にも注目する理由がありました。
2026年3月期は営業利益が51.8%増、純利益が54.4%増。純利益だけが突出して伸びたわけではなく、本業の増益とも整合しています。2027年3月期も売上高1,520億円、営業利益150億円と、前期比6.8%増収、4.2%営業増益を見込んでいます。通期決算短信・第1四半期決算短信
2026年3月末の現金同等物は226.90億円、借入金は147.50億円。借入金を差し引いても79.40億円の現金が残る計算です。自己資本比率も71.2%。総資産に占める自己資本の割合が高く、借入への依存はオープンハウスとはかなり違います。有価証券報告書
予想年間配当は80円。取得株価1,920円で計算した予想利回りは約4.17%、予想EPSに対する配当性向は約25%です。配当性向は、利益のうち配当に回す割合。同社は、減配せず維持または増配を目指す累進配当の方針も示しています。ただし、将来の配当が保証されるという意味ではありません。第1四半期決算短信・有価証券報告書
気をつけたいのは、投資用マンションの市況と、お金の出入りの波。直近の営業CFは約71億円のプラスですが、調べた5年間にはマイナスの年もあります。物件を仕入れてから売る事業なので、利益と現金は同じペースでは増えません。
過去の期末PERも5.1〜7.2倍程度。低PERは今回だけの現象ではありません。金利や融資環境に左右される投資用マンション事業への慎重な評価がある、と僕は考えています。有価証券報告書
この会社の魅力は、本業で稼げていて、借入を上回る現金もあるのに、価格の指標は低いこと。AIはこの組み合わせを評価してA判定にしました。配当の方針も、調査後に見つかったプラス材料です。今後はマンションの売れ行きと、仕入れに使うお金が増えすぎていないかを追いたいです。
そして、Aの2社がどちらも不動産会社だったこと自体にも注意が必要です。2社を並べても、景気や金利へのリスクが十分に分散するわけではありません。
5.AIがB判定にした8社。良い会社でも、Aにしなかった理由
B判定は、**「会社の良さは分かった。でも、今回の価格と資料では、掘り出し物として強く注目する決め手が足りなかった」**という整理です。
Aの2社にもリスクはあります。ここでの違いは、リスクの有無ではなく、価格と事業の強みを合わせて見たときの評価です。AIがAまで評価しなかった理由を、1社ずつ短くまとめます。
-
B判定|いちご(2337):成長しているが、特別な安さまでは見えなかった。 利益や配当は伸びています。ただ、不動産を売る利益や借入への依存もあり、過去の株価評価と比べて「今は特にお得」と判断する材料が足りませんでした。 有価証券報告書・業績資料
-
B判定|スター・マイカ・ホールディングス(2975):本業は強いが、借入とお金の出入りが気になる。 中古マンションを再生して売る事業は好調です。一方、本業のお金の出入りは5期続けてマイナスで、借入も多め。その負担を考えると、過去並みの株価評価を掘り出し物とは言い切れませんでした。 有価証券報告書・業績資料
-
B判定|八洲電機(3153):良い会社だが、価格も普段並みだった。 利益の成長も財務の状態も良好でした。ただ、会社の利益予想で見たPERは過去の通常の範囲。会社の良さに加えて「今の価格が特に魅力的」とする根拠が弱かったためです。 有価証券報告書・業績資料
-
B判定|フージャースホールディングス(3284):好調だが、次の成長と資金繰りも見たい。 利益や株主への還元は改善しています。ただ、直近の急な売上増が今期も続く予想ではなく、物件の引渡し時期によって業績も動きます。資金調達の負担も含め、もう少し確かめたいと判断しました。 有価証券報告書・業績資料
-
B判定|やまびこ(6250):業績は伸びているが、以前より安いわけではない。 本業の成長は確認できました。ただ、利益や純資産と比べた株価の評価は、同社の過去水準より高め。PERの数字が低いだけでは、今が掘り出し物とは言えなかったためです。 有価証券報告書・業績資料
-
B判定|三菱化工機(6331):本業の成長はあるが、今期は減益予想だった。 本業は成長してきましたが、会社の今期予想は減益です。予想利益で見るPERも過去より高く、利益を現金として回収できているかも確認したい状況。Aとするほどの安さは見いだせませんでした。 有価証券報告書・業績資料
-
B判定|竹内製作所(6432):財務は強いが、価格と今後の負担を考えると慎重に。 ほぼ無借金で、本業の稼ぐ力も高い会社です。ただ、予想利益で見るPERは過去より高め。関税や設備投資の負担も考えると、良い会社だからこそ今買い得、とまでは判断できませんでした。 有価証券報告書・業績資料
-
B判定|トーセイ(8923):成長は良好だが、株価評価と仕入れ資金が気になる。 5年間で利益も1株当たりの利益も伸びていました。一方、株価の評価は過去より高く、在庫となる物件への投資で現金の流出が続いています。成長だけでなく、その資金負担も見たいと判断しました。 有価証券報告書・業績資料
このB判定も、2026年9月13日の調査時点での仮評価です。「良い会社」と「今の価格で掘り出し物に見える会社」は、必ずしも同じではない。Bの8社からは、その違いが見えてきました。
6.AIはなぜ8社をC判定にしたのか?
数字の条件を通ったのに、なぜCになったのか。まず8社すべての理由を整理します。以下は2026年9月13日の調査時点で、AIが資料を根拠に付けた仮判定です。最新の業績で再判定したものではありません。
-
C判定|キリンホールディングス(2503):前年の落ち込みからの反動と、事業を売った利益。 前年の減損(資産価値を引き下げた損失)からの回復に加え、Four Rosesの売却益などが利益に含まれていました。EPSの急増を、そのまま本業の成長ペースとは読めないためです。 根拠資料
-
C判定|大阪有機化学工業(4187):補助金で利益が上乗せされていた。 半導体材料の本業は回復していましたが、過去の利益には補助金収入も含まれます。AIは、本業の回復と補助金の効果を分けないと、割安さを過大に見てしまうと判断しました。 根拠資料
-
C判定|住友ファーマ(4506):再建途上の利益回復を、安定成長と区別。 巨額赤字からの回復局面で、事業譲渡益や税金の会計処理による利益の押し上げもありました。自己資本が小さいためROEも高く出やすく、安定して高収益を続ける会社と同じ見方はできないためです。 根拠資料
-
C判定|塩野義製薬(4507):利益の計算・比較の前提が変わっていた。 ViiVへの投資の会計処理や買収、税効果により、前年と直近の利益を単純に比べにくくなっていました。AIは、利益の増加を本業の成長だけで説明できない点を重視しました。 根拠資料
-
C判定|ベルテクスコーポレーション(5290):買収時の一時利益に加え、本業の予想も下方修正。 買収に伴う「負ののれん」という会計上の利益でEPSが膨らんでいました。さらに上期の営業利益予想も下がっており、低PERだけを見て割安とは判断できなかったためです。 根拠資料・上期予想の修正
-
C判定|日本特殊陶業(5334):保有する金融資産の値上がり益が大きかった。 本業は増益でしたが、四半期には金融資産の評価益が大きく加わりました。これは毎年の製品販売で稼ぐ利益とは異なり、価格次第で逆方向にも動くため、低PER・高ROEの持続性に注意が必要と判断しました。 根拠資料
-
C判定|エレコム(6750):買収時の一時利益で、純利益が急増。 本業も増益でしたが、日本アンテナの買収に伴う「負ののれん」が純利益を大きく押し上げました。実績PERの低さを、毎年続く利益に対する安さと取り違えないためのC判定です。 根拠資料
-
C判定|アルゴグラフィックス(7595):株式の売却益と自社株買いの影響。 保有株を売った利益で純利益が増え、自社株買いで株数や自己資本も減っていました。EPSやROEの急上昇にはこうした要因があるため、本業の成長だけで説明できないと判断しました。 根拠資料
C判定の理由を、3社の具体例で見てみる
ここから詳しく取り上げるアルゴグラフィックス、ベルテクスコーポレーション、エレコムは、3社とも上のC判定8社に含まれます。 共通するのは、本業の利益に一度きりの利益が加わり、実績PERが低く見えていたことです。
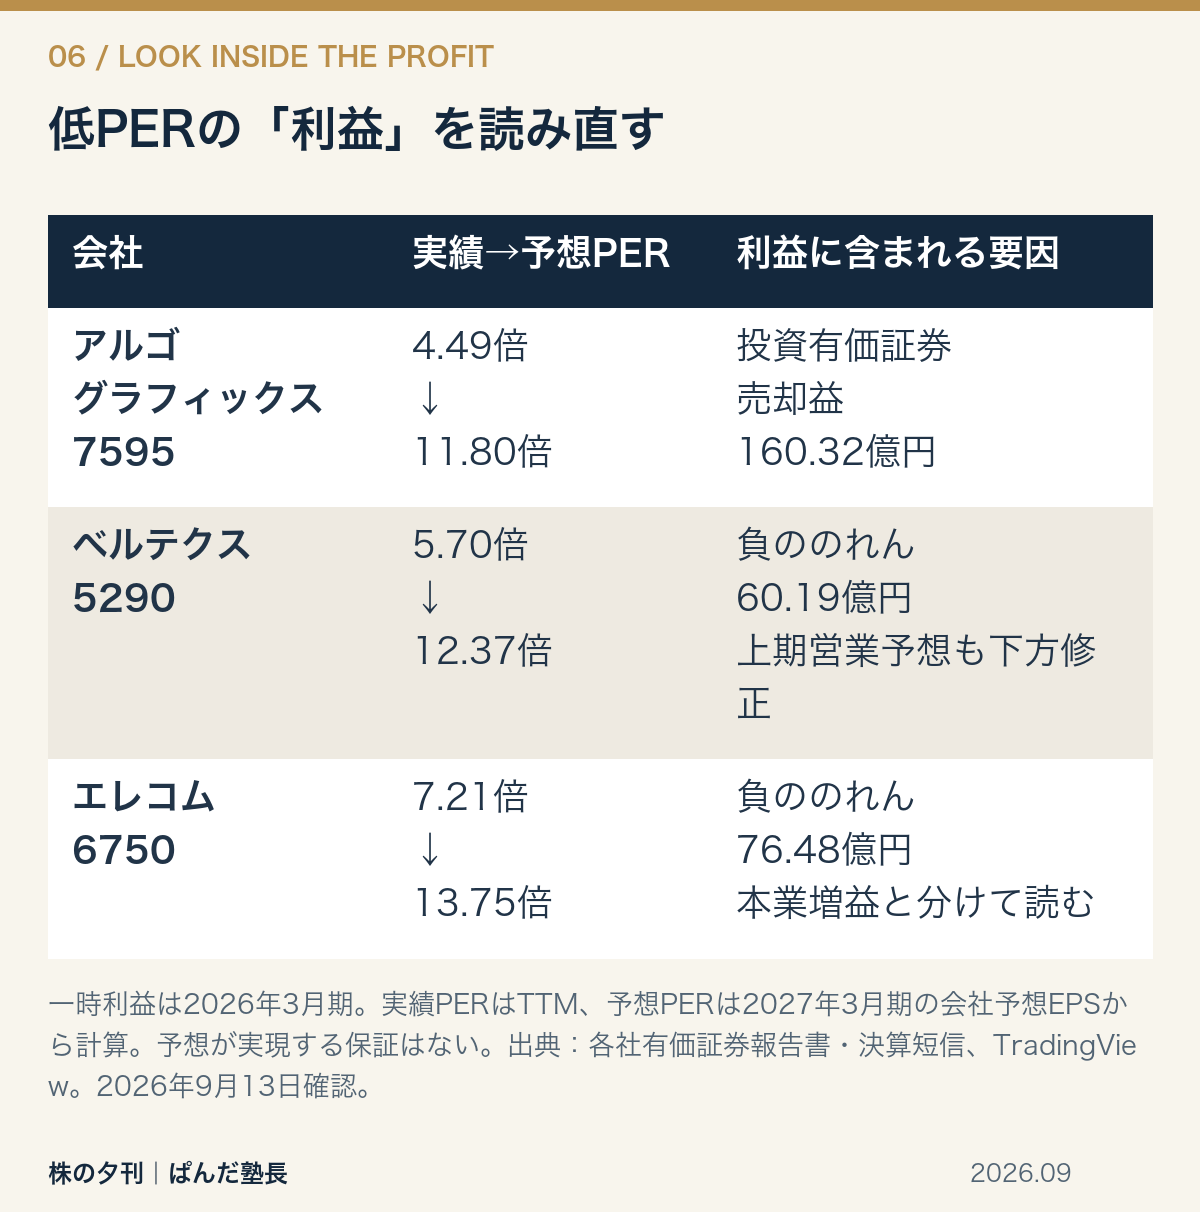
C判定|アルゴグラフィックス:株を売った利益を、毎年の稼ぎと分ける
AIがCにした理由:株式売却益で膨らんだ利益を使うと、本業の稼ぎに比べて株価が割安だと誤解しやすいからです。
実績PERは約4.49倍。でも2026年3月期には、保有する投資有価証券の売却益が160.32億円ありました。本業の営業利益の伸びは5.4%で、純利益の伸びとは大きな差があります。
会社予想EPSで計算し直すと、PERは約11.80倍。「4倍台の利益が毎年続く」と考えると、判断がずれます。売却益は会社にとって価値のある利益ですが、本業が毎年生み出す利益とは分けて読む必要があります。有価証券報告書・決算短信
C判定|ベルテクス:会社を買ったときの会計上の利益が入っていた
AIがCにした理由:買収時の一度きりの利益でPERが低く見える一方、本業の上期予想には下方修正があったからです。
実績PERは約5.70倍。一方、2026年3月期には負ののれん発生益60.19億円が含まれていました。
負ののれんとは、買収先の評価した純資産より安く会社を買えたときなどに生じる、会計上の利益です。その金額と同じ現金が、その期の営業で稼げたという意味ではありません。
会社予想PERは約12.37倍。さらに8月には、上期の営業利益予想が24億円から13億円へ下方修正されています。通期予想は据え置きですが、ここは実際の事業の進み具合として見逃せません。有価証券報告書・業績予想修正
C判定|エレコム:本業は増益でも、純利益の急増とは分けて読む
AIがCにした理由:本業は伸びていても、純利益の急増には買収時の一度きりの利益が含まれ、その伸びを翌年も続くものとは扱えないからです。
エレコムも、2026年3月期に日本アンテナの買収に伴う負ののれん発生益76.48億円を計上しています。営業利益は14.7%増に対して、純利益は117.1%増。増え方の違いに理由がありました。
実績PERは約7.21倍ですが、会社予想PERでは約13.75倍です。財務の強さや本業の増益まで否定する話ではありません。「低い実績PER=平常時の利益に対しても安い」とは言えない、という注意例です。有価証券報告書・決算短信
3社とも、予想PERなら正解というわけではありません。会社予想も変わります。ただ、過去の利益だけを見るより、利益が増減する理由に目が向きます。
例えば株価1,000円、普段のEPSが100円ならPERは10倍。一度きりの利益でEPSが200円になれば、株価が動かなくてもPERは5倍になります。株が半額になったのではなく、計算に使う利益が一時的に2倍になったわけです。これは仕組みを説明するための仮の例です。
ROEも同じで、一時利益で上がることがあります。さらに、自社株買いで自己資本が減ったり、借入を使ったりして高くなる面もある。「高ROEだから本業が強い」と、そこでも一段飛ばさないようにしたいですね。
7.AIは、企業を調べ始めるところで頼りになる
今回、AIに任せてよかったと感じたのは、条件を揃えて大量の企業から候補を出し、その後に見る資料を整理できたことです。
今回の収穫は、オープンハウスの「本業の利益成長」と、FJネクストの「増益と財務の余裕」という、数字の奥にある強みを確認できたことです。これが、AIがこの2社をAにした主な理由です。
同時に、2社とも不動産会社で、金利や景気の影響を受けます。強みと注意点の両方が分かったことで、次の決算で何を確かめればよいかも具体的になりました。
だから僕は、この企画のゴールを「買う銘柄を自動で決める」にはしません。
スクリーニングは、詳しく調べる候補を見つける道具。そこから「なぜ安いのか」を考えるのが、企業分析の始まりです。
次に低PERの会社を見つけたら、「利益は毎年続きそうか?」「現金も増えているか?」「前からこのくらいの評価だったのか?」。まずこの3つを確認するだけでも、数字の見え方は変わると思います。
ぱんだ塾長としても、今回の2社は結論ではなく、調査を続ける候補として見ていきたいです。
データと出典について
スクリーニングデータは、TradingViewの日本株スクリーナーから2026年9月13日15:15(日本時間)に取得したものを使用。株価などの確認用データは同日15:46取得です。9月13日は休場日のため、その時点で取得できた直近の価格であり、当日のリアルタイム株価ではありません。TradingView日本株スクリーナー
PER・ROEは直近12か月、PBRは直近四半期を基にした取得値を使用しています。会社予想PERと予想配当利回りは、取得株価と各社の公表予想から計算。オープンハウスは2026年9月期、FJネクストと注意例3社は2027年3月期の会社予想です。各社の会計基準・決算期・指標の計算方法は必ずしも同じではありません。
IR調査は2026年9月13日までに確認した各社の一次資料を優先しました。数値は見やすく丸めています。表の財務は各社の直近本決算期末で、オープンハウスは2025年9月末、FJネクストは2026年3月末。判定は今回の条件と確認資料に基づく仮の整理で、特定銘柄の売買を推奨するものではありません。
あわせて読む
数字とあわせて、企業がこれから何をするのかも追いかけています。ソフトバンクグループ。15年で約20倍、それでも僕が見ているのは「次の15年」
#日本株 #株式投資 #割安株 #企業分析 #PER #ROE #投資初心者 #AI活用
追加調査|A判定の2社を、5期分で見直しました
追記:2026年9月13日
記事を書いたあと、もう1つ気になりました。「直近1年間の成長だけで絞ると、たまたま良かった会社を拾ってしまわないだろうか?」という点です。
そこでAIに追加調査を依頼し、A判定のオープンハウスグループとFJネクストホールディングスについて、過去5期分の売上・営業利益・EPSを並べてもらいました。元のスクリーニング条件や判定は変えず、Aにした理由をもう一段確かめる追加調査です。
以下は会社予想を含めない連結決算の実績です。5期分なので、最初と最後の間は4年間。EPSは有価証券報告書などに記載された通常の1株当たり利益で、一次・二次スクリーニングの「希薄化後EPS」とは基準を分けています。
オープンハウス|直近だけではなく、数年かけて成長していた
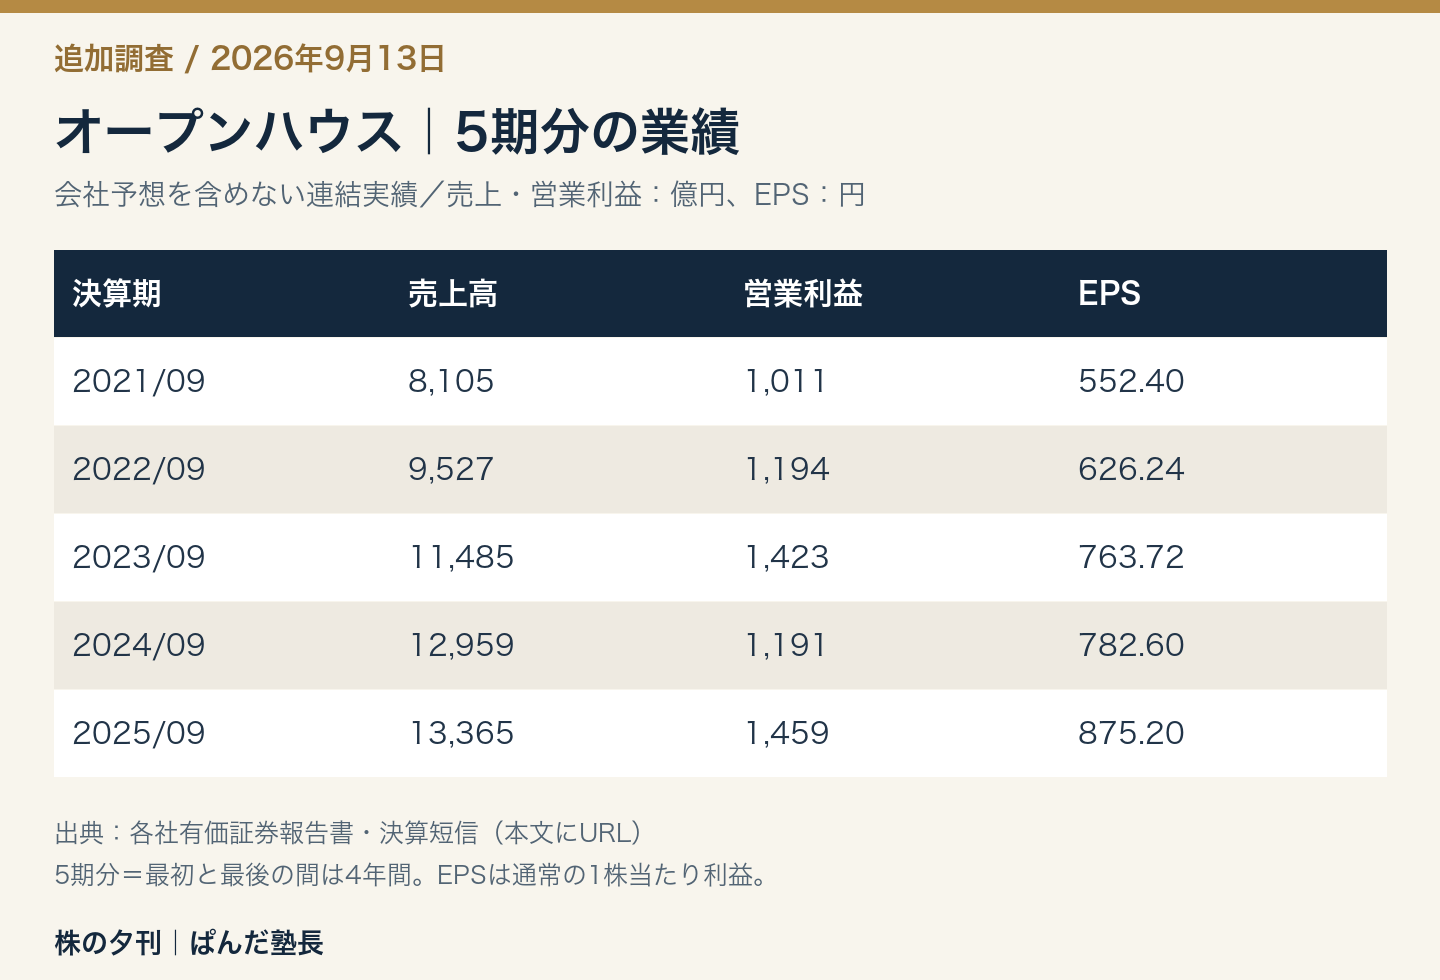
最初と最後を比べると、売上は約65%増、営業利益は約44%増、EPSは約58%増。この5期の中では、売上とEPSが毎期増えていました。直近1年だけ良くなって、成長企業に見えているわけではありません。有価証券報告書・公式業績推移
ただし、本業の営業利益は2024年に減っています。営業利益率も2021年の約12.5%に対し、2025年は約10.9%。売上は大きくなっていますが、売上に対して利益が残る割合まで改善し続けているわけではありません。
僕の見方は、「複数年の成長を確認しても、A判定の根拠は残る」です。一方、会社全体の成長には買収などの影響もあり、この表だけで既存事業の成長と切り分けることはできません。借入の負担や、利益が落ちたときの株価評価も引き続き見たいところです。
FJネクスト|売上は伸びていたが、利益は直近1年に大きく伸びた
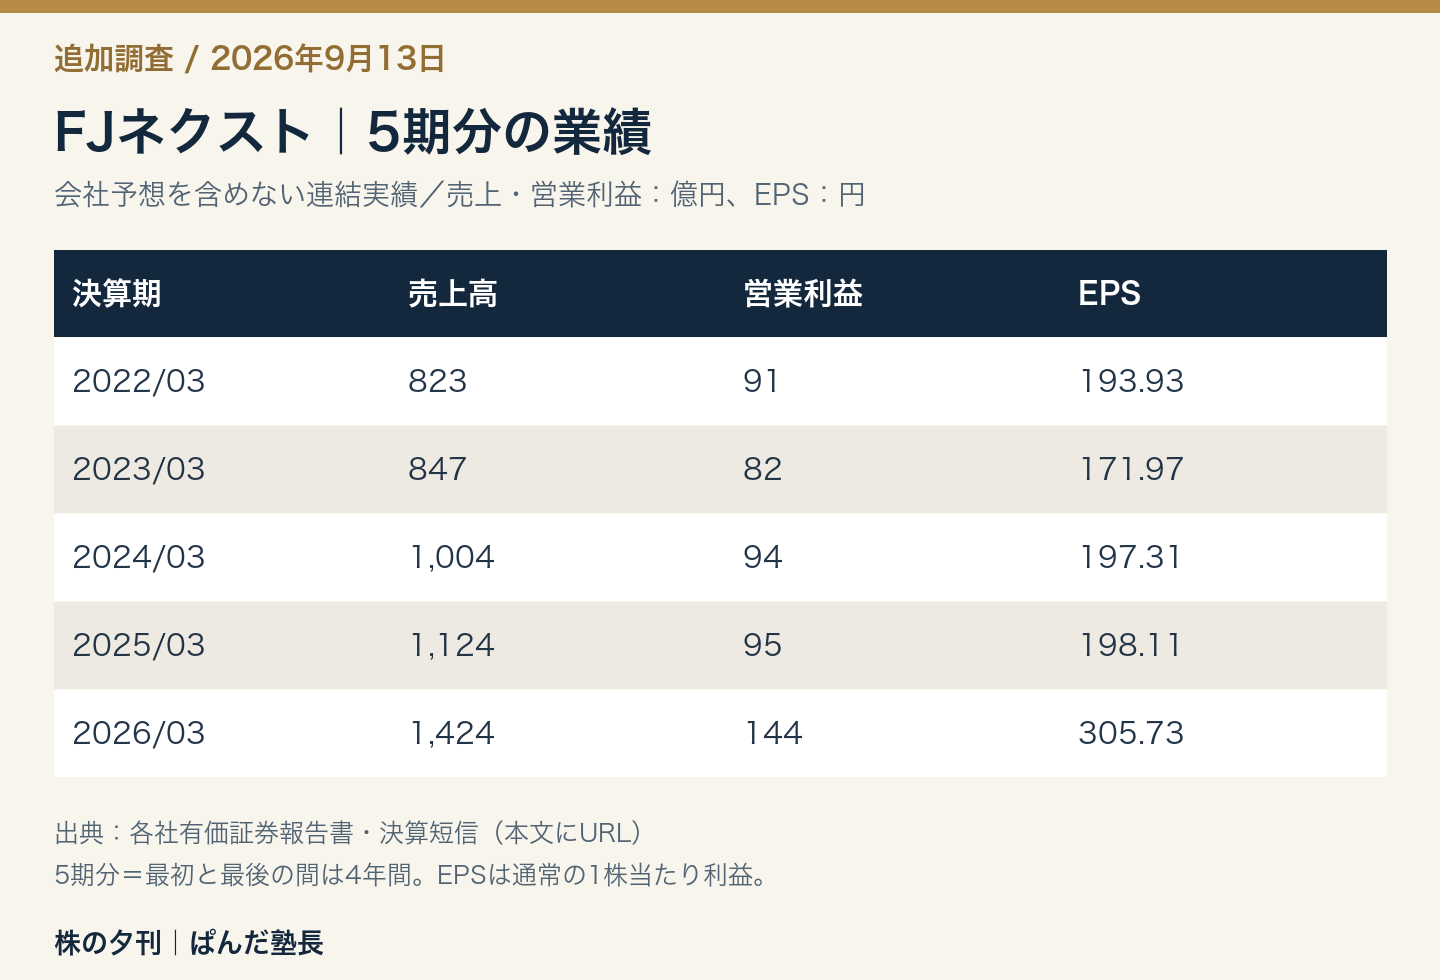
最初と最後では、売上は約73%増、営業利益は約58%増、EPSは約58%増。ところが、最後の2026年を外して見ると、2022年から2025年の営業利益は約4%増、EPSは約2%増にとどまります。売上は毎期増えていましたが、利益は数年間ほぼ横ばいで、直近に大きく伸びた形です。有価証券報告書・2024年3月期決算短信・2026年3月期決算短信
ここで考えたのが、「将来のために投資していて、その費用で利益が少なく見えていたのでは?」という可能性です。それなら、利益の伸びが鈍くても期待する理由になりそうです。
FJネクストの利益停滞は、先行投資のためだったのか?
利益を2段階に分けて確認しました。売上から、物件の仕入れや建設などの原価を引いたものが「粗利益」。そこから人件費・広告費などの「販管費」を引くと、営業利益になります。
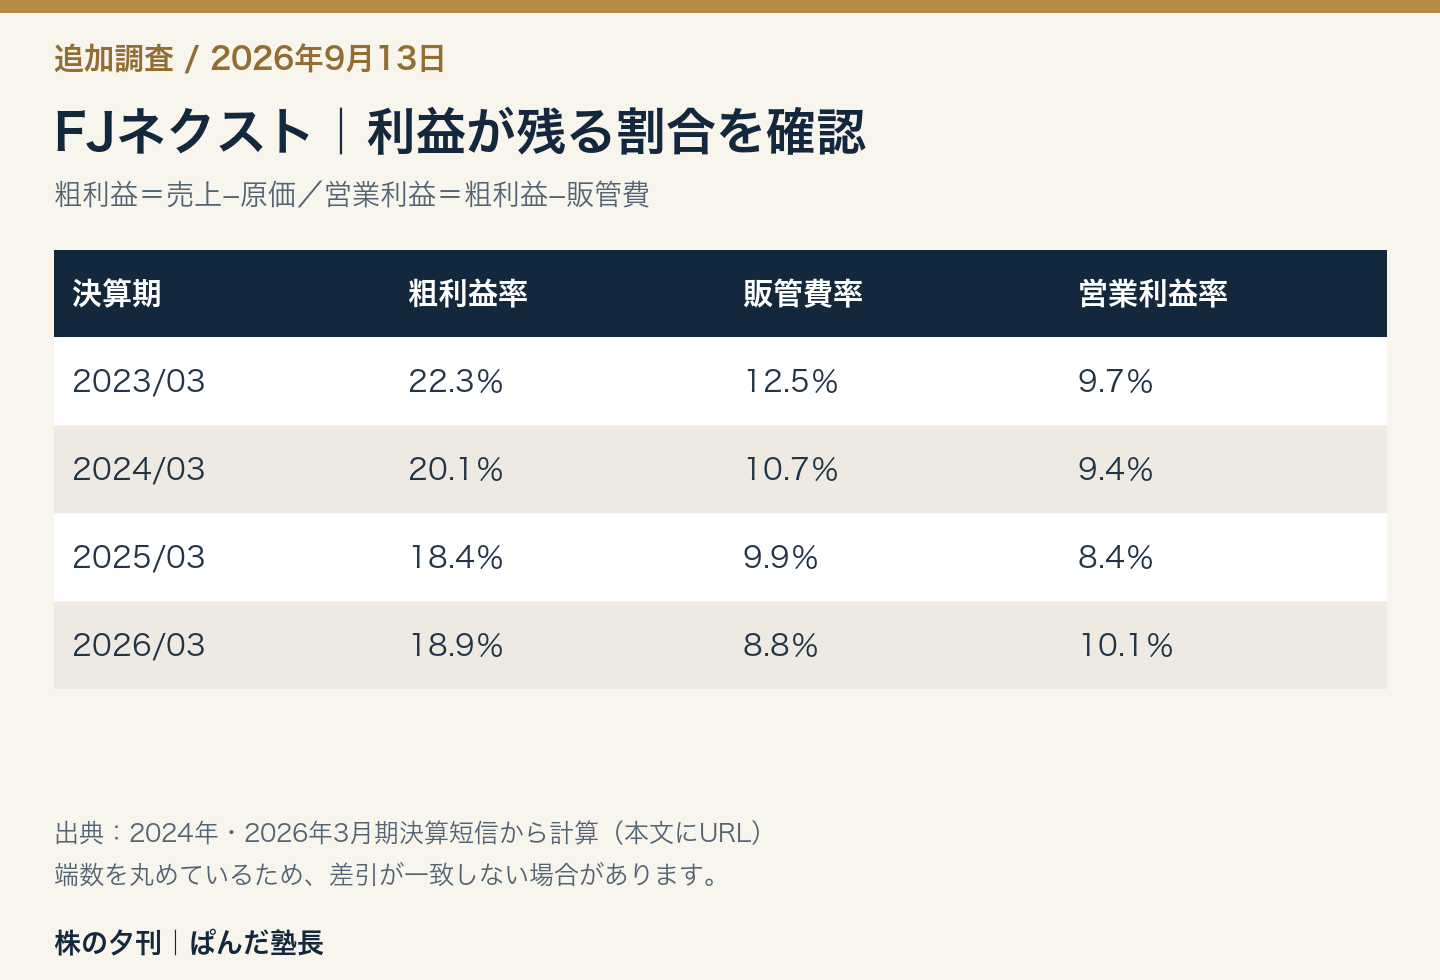
販管費の割合は下がっていた一方、2025年までは粗利益率も下がっていました。つまり、会社全体では「人や広告への先行支出が膨らんで利益を抑えた」という説明より、「売上は増えても、原価を引いたあとに残る割合が薄くなった」という説明のほうが数字に合います。2024年3月期決算短信・2026年3月期決算短信
背景について、会社サイトに掲載されたFISCOの調査レポートは、工事原価の上昇と、中古マンション販売の構成比の高まりを挙げています。これは会社自身の説明ではなく、第三者による分析です。会社掲載のFISCOレポート
先行投資の負担も、一部にはありました。2026年3月期の不動産管理事業では、会社がIT投資や管理員などの人件費上昇による減益を説明しています。ただ、この事業の売上は全社の約3%。これだけで、過去数年の全社的な利益停滞を説明することはできません。決算説明資料・12ページ
また、販売用の土地や物件を仕入れたお金は、通常、その時点で全部費用になるわけではありません。在庫として資産に計上し、売ったときに原価になります。「仕入れで現金が減った」と「費用が増えて営業利益が減った」は分けて考える必要があります。
追加調査で、次に確かめたいことが見えてきた
FJネクストで前向きに見たいのは、「売上拡大が、利益の増加につながるようになってきたか」です。2026年3月期は売上が26.6%増えた一方、販管費の増加は11.7%。粗利益率も持ち直し、営業利益は51.8%増えました。ただし、この1年の改善が続くかは、これから確かめる必要があります。決算説明資料・6ページ
今回の追加調査で、2社のA判定には違いがあると分かりました。オープンハウスは、複数年の売上・EPSの成長が評価の裏付け。FJネクストは、直近の本業増益と財務の強さが評価の中心で、利益成長の安定性は今後の確認点です。
FJネクストについては、販売戸数が伸びるか、粗利益率を維持できるか、在庫が売上以上に膨らんでいないかを追いたいです。A判定をゴールにせず、「どの強みが続けば評価できるのか」まで考える。そのために、今回の5期分の見直しは役立ちました。