沖縄セルラー電話はなぜ上がる?沖縄限定でも成長できるのか、2030年と適正株価を考える
沖縄セルラーの2030年度計画と株主還元を整理。将来の想定株価と今払う価格を分けて考え、後半では200株を売却した経験を振り返ります。
沖縄セルラー電話(9436)企業分析|株価基準日:2026年9月16日
沖縄セルラーの株価が、かなり上がっています。
2026年9月16日の終値は、4,415円。年初来安値の2,815円から、約57%の上昇です。
安定した通信収入や株主還元に加えて、今後の成長にも期待が集まっているのでしょうか。
そもそも、沖縄という限られた市場で、これからも成長できるのか。成長できるとして、今の価格で買いたいのか。
今回は会社の2030年度までの計画をもとに、成長の余地と、今の株価をどう考えるかを整理します。
沖縄限定でも、成長する道はある
沖縄セルラーは、KDDIグループの通信会社です。auやUQ mobile、光回線などを、沖縄に根差して提供しています。
強みは、地域で積み上げてきたブランドと顧客基盤です。
一方で、気になるのは市場の大きさ。人口にも限りがあり、スマートフォンもすでに普及しています。携帯電話の契約者だけを増やし続けるのは難しそうです。
でも、会社の成長計画は、携帯契約の拡大だけに頼るものではありませんでした。
中期経営計画「OCT VISION 2030」では、2030年度に営業収益1,000億円、EPSを2024年度比で30%超伸ばすことを目指しています。2030年度は、2031年3月期のことです。
2026年3月期の営業収益は約863億円。そこから約137億円の上積みを目指します。
その中心になるのが、auでんきと法人向けビジネスです。
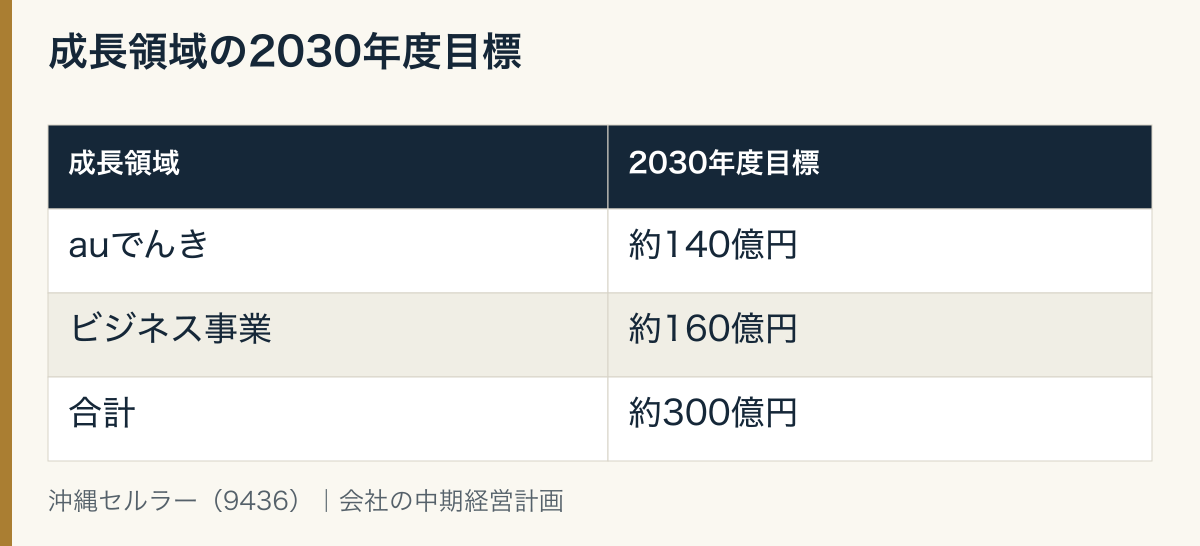
2024年度に約150億円だった成長領域を、2030年度には約300億円へ。約2倍にする計画です。
私なりに言い換えると、顧客を増やすだけでなく、すでに接点のある家庭や企業に、より多くのサービスを使ってもらう戦略です。
スマートフォンを契約している家庭に、光回線や電気も使ってもらう。法人向けには、携帯電話だけでなく、業務のデジタル化や自治体のDX、防災などへサービスを広げる。
これなら、人口が大きく増えなくても、売上を伸ばす余地はあります。
特に私が注目しているのは、2030年度に2024年度比で約2.5倍を目指すビジネス事業です。
「沖縄の携帯電話会社」から、「沖縄の企業や暮らしを幅広く支える会社」へ。
そう考えると、沖縄限定だから成長できない、と決めつけるのは早いと感じました。
ただし、売上が増えることと、利益が増えることは別です。電気や法人向けサービスを広げるための費用もかかります。計画の金額だけでなく、増えた売上から、どれだけ利益が残るかを見ていきたいです。
直近の業績と株主還元には、魅力を感じる
では、今の業績はどうでしょうか。
2027年3月期第1四半期、2026年4〜6月の数字は、かなり強いものでした。
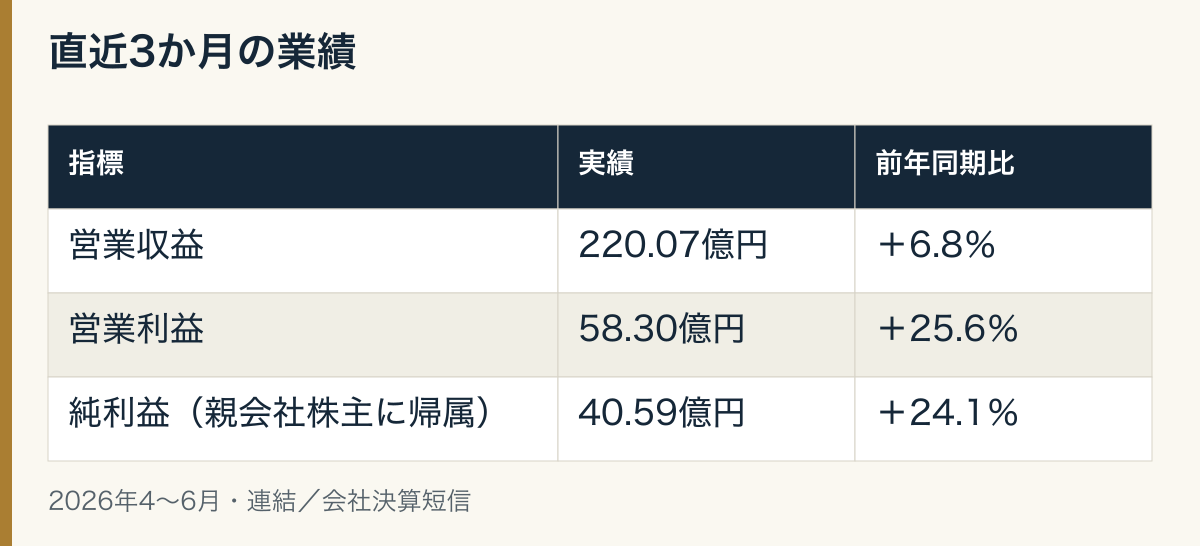
売上にあたる営業収益が6.8%増える一方、営業利益は25.6%増えています。
前の通期である2026年3月期も、営業収益約863億円、営業利益約187億円、純利益約132億円で、増収増益でした。
ただ、最初の3か月の伸びが、そのまま1年間続くとは限りません。7月30日時点の会社予想では、通期の営業利益は前期比2.2%増、純利益は0.3%増です。四半期の好調さと、年間の見通しは分けて考えます。
もう一つ魅力を感じるのが、株主還元です。
会社は、増収・増益・連続増配の「3増」を重視し、配当性向40%超を基本方針としています。2027年3月期の年間配当予想は、1株70円です。
2026年5月には、最大50億円・170万株の自社株買いも発表しました。これとは別に、すでに保有していた自己株式187万5,500株の消却も決議しています。
安定した通信事業があり、その先の成長を目指しながら、株主への還元も続ける。
こうした点は、株価の上昇や高い評価を考える材料になると思います。ただし、何がどれだけ株価を押し上げたかまで、断定することはできません。
良い会社でも、買う価格は考えたい
ここまで調べて、私は沖縄セルラーに魅力を感じました。
ただ、会社を長く持ちたいと思うことと、今の価格で買いたいと思うことは、同じではありません。
株価4,415円に対して、決算短信に記載された会社予想EPSは143.83円。予想PERは約30.7倍です。年間配当70円なら、予想配当利回りは約1.6%になります。
※株価は記事全体を通じて2026年9月16日の終値、EPSと配当は7月30日公表の会社予想を使っています。
この価格で買うなら、今後どのくらい利益が伸び、その利益に市場がどのくらいの評価を付けると考えるか。
それを整理するために、2030年度のEPSとPERを、三つのケースに分けてみました。
会社の2030年度EPS目標は、株式分割後の基準で170円超です。それを手がかりに、EPSは155円・175円・195円と置きました。PER16倍・22倍・28倍は、評価が低くなる場合から高い評価が続く場合までを見るための、私自身の仮定です。
ここで知りたいのは、株価の天井ではありません。それぞれの将来を想定したときに、自分はいくらで買いたいか、です。
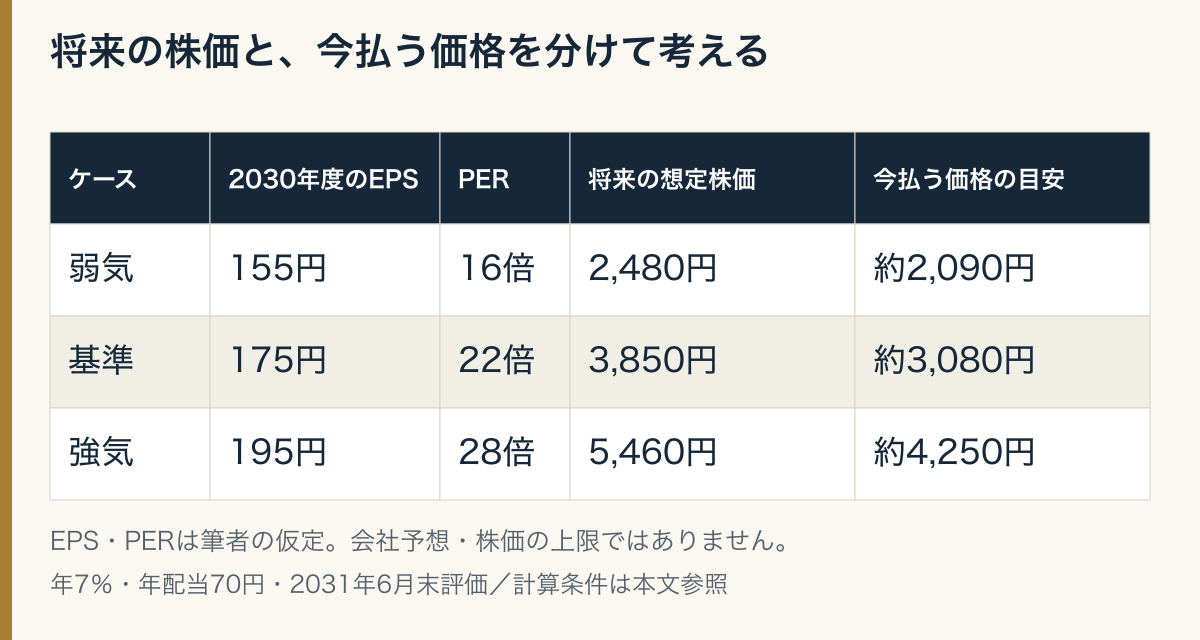
表の「将来の想定株価」は、EPSとPERを掛けた数字です。「今払う価格の目安」は、その株価と途中の配当をもとに、年7%の収益を求める条件で計算しています。
例えば、強気ケースなら、将来の想定株価は5,460円です。
つまり、今回の試算でも、5,000円を超える未来は想定しています。さらに利益が伸びたり、PERが高くなったりすれば、それを上回る可能性もあります。強気ケースは、上限ではありません。
一方、5,460円になるまでには時間がかかります。途中の配当も受け取りながら、年7%の収益を得たいと考えるなら、今払う価格の目安は約4,250円になります。
「将来5,460円になると考えること」と「今4,415円で買いたいと思うこと」は、両立するとは限らないわけです。
私が置いた基準ケースでは、その目安は約3,080円。ざっくり、3,100円前後です。
ただし、年7%という条件も、私が置いたものです。求める収益率を年5%にすれば、同じ基準ケースでも約3,360円になります。増配や利益の上振れを見込む場合も、結果は変わります。
だから、3,100円を「誰にとっても正しい株価」だと言うつもりはありません。
今の私は、今回置いた前提では、4,415円で積極的に買い増したいとは思わない。
これが、今回の試算から得た自分なりの判断です。
※計算は2026年9月16日を基準とし、2030年度決算後の2031年6月30日を将来株価の評価日としました。配当は年間70円が続くと仮定し、2026年12月から2031年6月まで35円ずつ計10回受け取る計算です。年7%で株価と配当を現在価値に換算し、税・手数料は含めていません。詳しい条件は末尾に記載しています。
私が次の決算で確かめたいこと
もちろん、会社の数字が変われば、買いたい価格も変わります。
第1四半期の営業利益は25.6%増でした。この好調さが続き、会社予想を上回る利益成長が見えてくるなら、今回置いたEPSも見直す必要があります。
私が次の決算で見たいのは、次の三つです。
- 通信事業:安定した収入と利益を維持・拡大できているか。
- auでんきと法人向けビジネス:売上の拡大が、費用を差し引いた利益にもつながっているか。
- 会社の利益見通し:通期予想やEPSを見直す材料が出ているか。
もし株価が先に上がっても、値動きだけで判断を終わらせたくありません。
自分が見落とした成長があるのか。それとも、まだ実現していない期待が大きくなっているのか。
数字と事業の変化を確かめて、自分の前提を更新していきたいです。
200株を3,400円で売った私の反省
ここからは、実際の売買の話です。
私は沖縄セルラーを200株保有し、1株3,400円ですべて売却しました。
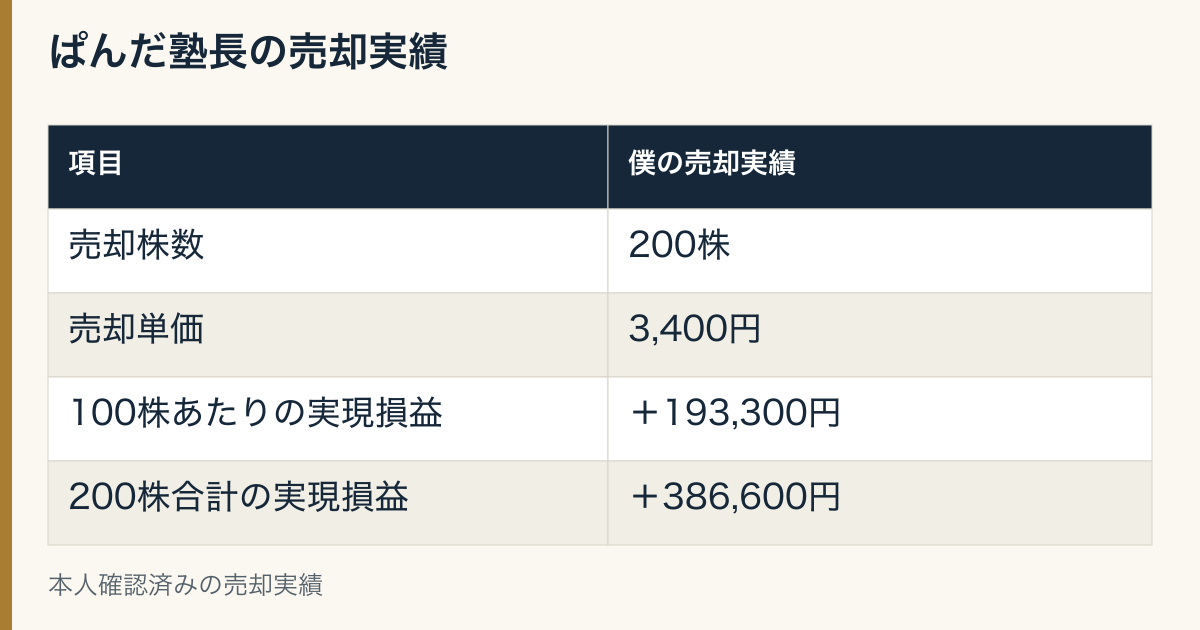
当時も、業績やEPS、PER、配当を調べていました。そして自分なりに、「3,400円くらいが適正価格ではないか」と考え、その価格に届いたところで利益を確定しました。
38万円以上の利益です。売ったときは、十分だと思っていました。
ところが、その後も株価は上がり、2026年9月16日には4,415円に。
売却価格との差は1,015円。同じ株数の基準で200株を持ち続けたと単純比較すると、評価額の差は203,000円です。配当や税金、手数料を含めた損益比較ではありませんが、やっぱり気になります。
実際に損をしたわけではないのに、「あと20万円取れたのに」と思ってしまう。
株って、不思議ですね。
そんな中、株主優待で選んでいた成城石井のアイスコーヒーが4本届きました。
ありがたくいただいています。でも、コーヒーを飲みながら株価を見ると、なかなか複雑です。
反省しているのは、価格よりも「全部売ったこと」
今振り返っても、当時の情報を調べ、自分が考えた価格で利益を確定したことまで、否定する必要はないと思っています。
ただ、一つ考え足りなかったことがありました。
長期で持ちたい会社なのに、200株すべてを売る必要があったのか。
当時は、「100株だけ残しても仕方ないかな」と考えていました。
でも、100株だけ売っても、実現損益は+193,300円。約19万円の利益を確保しながら、残り100株で会社の成長や配当を追いかける選択肢もありました。
もちろん、残した株が下がる可能性もあります。3,400円で売った後に2,800円まで下落していたら、「全部売ってよかった」と思っていたかもしれません。
だから、一部を残すのがいつでも正解だ、と言いたいわけではありません。
私が見直したいのは、「自分の適正価格に届いた」と「全部手放す」を、同じ意味で扱ってしまったことです。
売る価格だけでなく、何株残すか。長期で持つ理由は、まだあるのか。
次は、そこまで考えて判断したいと思っています。
今すぐ買い戻すか? 私はもう少し見ていたい
沖縄セルラーには、通信で築いた顧客基盤を使って、電気や法人向けサービスを広げる成長の道筋があります。
沖縄限定だから、もう成長できない。調べる前のその印象は変わりました。
一方で、私は今のところ、4,415円で買い戻そうとは思っていません。
今回置いた利益成長と評価の前提では、自分が求める収益を期待して買うには、もう少し確認したいことがあるからです。
そして、売った後に上がって悔しい気持ちと、今の価格で買いたいかどうかは、分けて考えたいです。
当時の売却目安3,400円と、今回の基準ケース約3,100円も、時点や前提の違う試算です。同じ数字にこだわるのではなく、新しい決算を見ながら判断を更新していきます。
今回、+386,600円の利益を確定できたことは、ちゃんと成果として受け止めたいです。
そのうえで、次に長期で持ちたい会社を売るときは、全部売るか、全部持つかの二択にしない。
一部を利益確定し、一部は会社の成長と一緒に持ち続ける。
そんな選択肢も考えながら、これからも沖縄セルラーを追いかけていきます。成城石井のアイスコーヒーを、ありがたくいただきながら。
参照資料と試算について
会社計画のEPS目標340円超は、2025年10月の1株→2株の分割前の数字です。本記事では分割後の170円超に換算しています。EPS175円は目標に近い仮定であり、会社計画を確実に上回るという意味ではありません。
現在価値の試算では、配当を毎年6月15日・12月15日に35円ずつ受け取ると仮定しています。これは計算上の日付で、会社が発表した将来の支払日ではありません。基準日からの日数÷365.25を年数とし、将来株価と各回の配当を年7%で割り戻して合計しています。増配・減配は織り込んでいません。将来のEPS・PERと求める収益率は筆者の仮定であり、会社予想ではありません。
※本記事は2026年9月16日を株価基準日とし、9月17日に確認した資料と筆者本人の売買実績をもとにした個人的な企業分析です。特定の金融商品の購入・売却を推奨するものではありません。試算は将来の株価や収益を保証するものではありません。