NISAでS&P500を月10万円積み立てるならどこ?証券会社5社のポイントを比較【2026年10月版】
NISAでS&P500を月10万円積み立てる場合、ポイントはどの証券会社が多い?SBI・楽天・マネックス・三菱UFJ eスマート・松井のクレカ積立と投信保有ポイントを公式情報で比較。無料カードの年間目安、ゴールドカードの条件、証券会社選びの考え方まで解説します。
本記事にはアフィリエイト広告を含みます。リンクから口座開設などが行われた場合、当サイトが報酬を受け取ることがあります。紹介の有無で、比較条件は変えていません。
年会費無料のカードでNISAのS&P500投信を月10万円積み立てるなら、2026年10月3日時点のクレカ積立ポイントはマネックス証券+dカードが月730ポイント、年間8,760ポイントの計算です。 三菱UFJ eスマート証券は年6,600円相当、楽天証券は年6,000ポイント。SBI証券の年6,000ポイント、松井証券の最大0.5%には、積立以外のカード利用条件があります。ポイントだけで口座を決めず、使うカードと投資信託も一緒に比べてみます。
証券会社ごとの詳しい解説
この記事では5社の特徴を横並びで見ました。各社のサービスをさらに詳しく知りたい方は、個別解説もご覧ください。
僕自身、S&P500などのインデックス投資を資産形成の中心にしています。だからこそ、「同じ投信を積み立てるなら、証券会社で何が変わるのか」が気になりました。ここでは5社の通常時の制度を比べます。一時的な入会キャンペーンや銀行連携による上乗せは基本の比較に含めません。
こんな人にはこの証券口座がおすすめ!
「NISAの証券会社はどこがいい?」と迷ったら、まずは普段使っている銀行・カード・ポイントから考えると選びやすくなります。
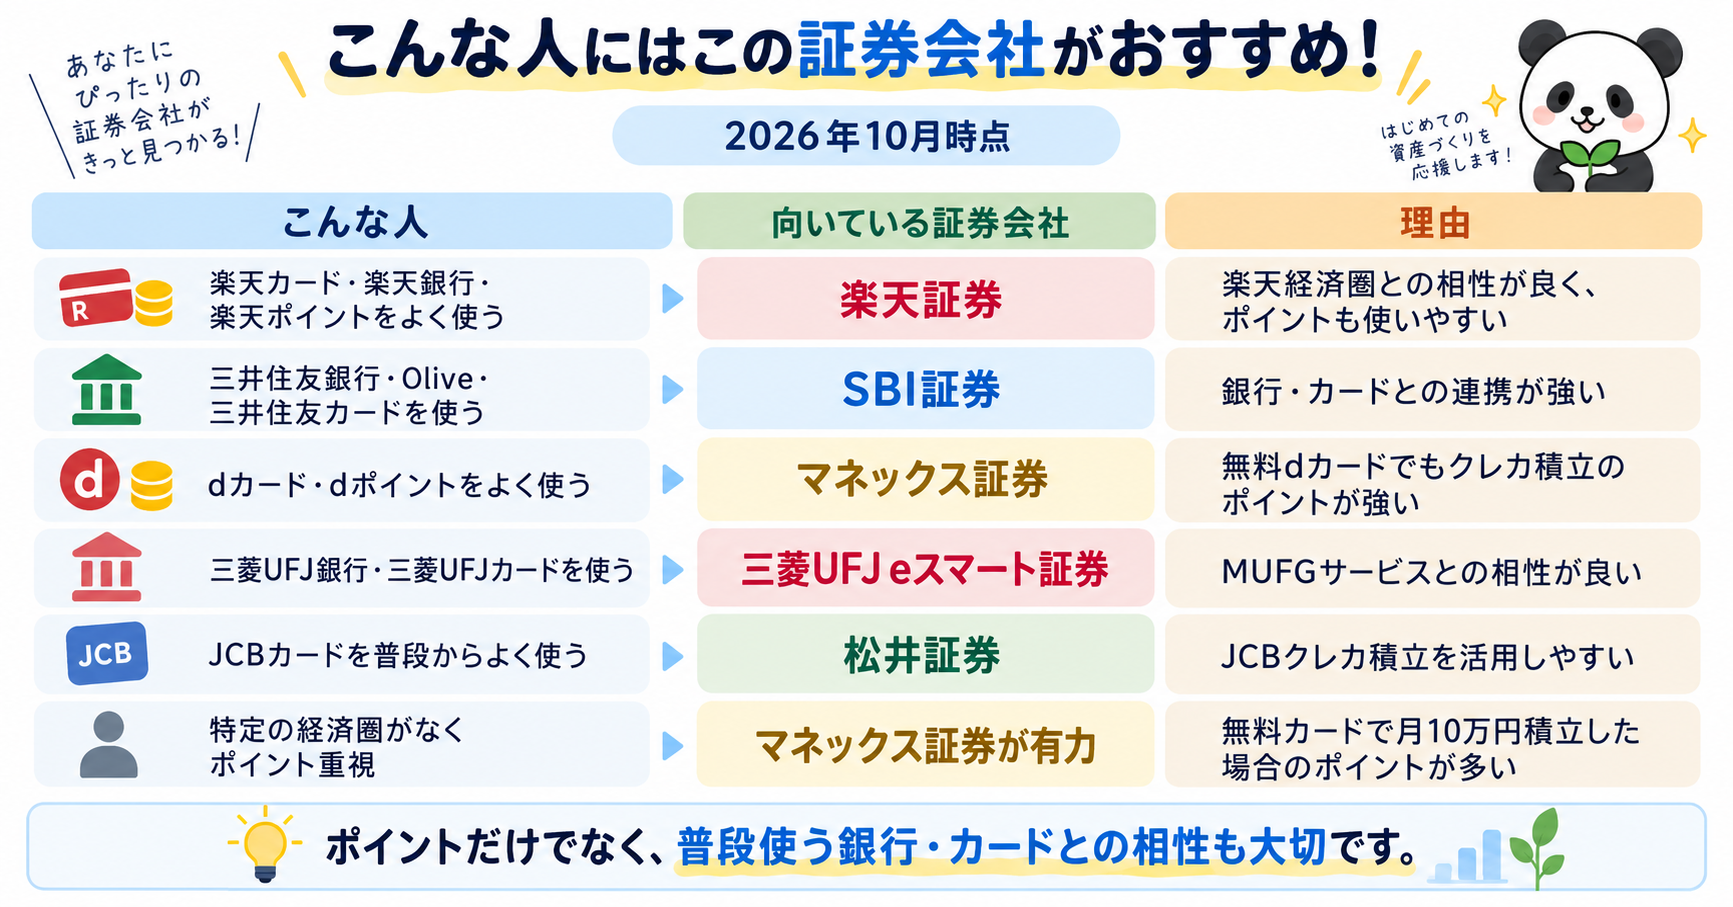
| こんな人 | 向いている証券会社 | 理由 |
|---|---|---|
| 楽天カード・楽天銀行・楽天ポイントをよく使う | 楽天証券 | 楽天経済圏との連携が分かりやすく、楽天ポイントを投資にも使いやすい |
| 三井住友銀行・Olive・三井住友カードを使う | SBI証券 | 三井住友カード・Oliveとの連携が強く、投資以外の金融サービスもまとめやすい |
| dカード・dポイントをよく使う | マネックス証券 | 年会費無料のdカードでもクレカ積立のポイント還元が比較的高い |
| 三菱UFJ銀行・三菱UFJカードを使う | 三菱UFJ eスマート証券 | MUFGサービスとの相性が良く、クレカ積立の還元も比較的高い |
| JCBカードを普段からよく使う | 松井証券 | JCBとのクレカ積立を活用しやすい。積立以外のカード利用条件も確認したい |
| 特定の経済圏を使わず、無料カードでポイントを重視 | マネックス証券が有力 | 月10万円積立時のポイントが比較的多い |
証券会社は「ポイント還元率が一番高い会社」を機械的に選ぶより、普段使っている銀行・クレジットカード・ポイント経済圏と合わせる方が、長く使いやすいと考えています。NISAは10年、20年と使い続ける口座なので、年間数千ポイントの差だけでなく、普段の生活との相性も大切です。
ちなみに、ぱんだ塾長は楽天証券とSBI証券を使っています
私は現在、楽天証券とSBI証券の両方を使っています。投資信託の積立を始めたのは、今から約4年前です。
当時、証券会社を選ぶときに魅力を感じたのは、クレカ積立などのポイント還元、投資信託の使いやすさ、日本株など個別株取引の手数料、そして普段使っている銀行やクレジットカードとの相性でした。私は楽天カードや楽天サービスをよく使う一方で、三井住友銀行・三井住友カードも利用していたので、楽天経済圏なら楽天証券、三井住友系のサービスならSBI証券という組み合わせが生活に合っていました。
当時はポイント還元や投信積立のサービスが魅力で、日本株の取引手数料も競争力がありました。たとえば、SBI証券のアクティブプランと楽天証券のいちにち定額コースは、一定の条件・1日の約定金額の範囲内で手数料が無料になる仕組みがありました(SBI証券の当時の案内、楽天証券の2022年案内)。「とりあえず楽天証券とSBI証券を持っておけば困らないかな」という感覚で使い始め、実際に約4年間使っています。
ただ、今回2026年時点で改めて比べると、マネックス証券、三菱UFJ eスマート証券、松井証券などもクレカ積立やポイント還元を強化しています。「NISAならSBIか楽天の2択」ではなくなってきたと感じます。これから始める人は昔の評判だけで決めず、今使っているカード・銀行・ポイントと相性のよい証券会社を選ぶのがよさそうです。
NISAの証券会社5社をポイントで比較
| 証券会社 | 年会費無料のカード | 月10万円の還元目安 | 年間の目安 | 主な条件 |
|---|---|---|---|---|
| マネックス証券 | dカード | 730 dポイント | 8,760 dポイント | 積立額ごとに段階的な付与率 |
| 三菱UFJ eスマート証券 | 三菱UFJカード | 550円相当 | 6,600円相当 | グローバルポイントの利用方法で価値が変わる |
| 楽天証券 | 楽天カード | 500楽天ポイント | 6,000楽天ポイント | 低コスト投信の場合 |
| SBI証券 | 三井住友カード(NL) | 500 Vポイント | 6,000 Vポイント | 入会2年目以降は前年の対象カード利用10万円以上 |
| 松井証券 | JCBカード Sなど | 最大0.5%相当 | 最大6,000円相当の目安 | 積立以外で月5万円以上のカード利用など |
松井証券の「最大」は交換先によって実際の価値が変わります。たとえば、J-POINTを松井証券ポイントに替える場合は1対0.7です。「最大6,000ポイント」と単純に横並びにしない方が正確です。またSBIの表は、2年目以降の利用条件を満たした場合です。マネックス、三菱UFJ eスマート、楽天、SBI、松井の公式条件をもとに作成しました。
金融庁によると、NISAのつみたて投資枠は年間120万円。月10万円なら12か月でちょうど120万円です。ただし、制度上の枠を使い切ることと、カード決済が毎月成立することは別です。積立設定の締切やカードの利用枠も確認してください。金融庁のNISA説明
結論:無料カードの積立ポイントならマネックス証券が有力
通常のdカードは、積立額の全体に同じ還元率を掛ける方式ではありません。月10万円なら、次の三段階です。
| 積立額の部分 | 付与率 | 月間ポイント |
|---|---|---|
| 最初の50,000円 | 1.1% | 550ポイント |
| 次の20,000円 | 0.6% | 120ポイント |
| 残り30,000円 | 0.2% | 60ポイント |
| 合計100,000円 | 実質0.73% | 730ポイント |
つまり730 × 12=8,760 dポイント。年6,000ポイントの楽天カードとの差は年2,760ポイントです。マネックス証券の公式計算例も同じ730ポイントですが、その例はNISA7万円・課税口座3万円の合計10万円です。ここでは同じ段階別付与率を、NISA月10万円に当てはめています。
マネックス証券+dカード:段階式でも年8,760ポイント
dカード積立はNISA口座に対応し、カード積立の設定上限は月10万円です。無料カードの月730ポイントは分かりやすい強みです。一方、5万円を超える部分の付与率は下がります。「月10万円すべてが1.1%」ではない点には注意してください。公式のサービス概要
マネックス証券のサービスを確認する
楽天証券+楽天カード:条件が比較的シンプル
楽天カードで低コストの投信を積み立てる場合、通常カードは0.5%。月10万円で500楽天ポイント、12か月で6,000楽天ポイントの計算です。楽天ポイントを日常的に使う人には理解しやすい組み合わせです。ただし対象ファンドの代行手数料によって付与率の区分が変わるため、購入前にファンド名で確認します。楽天証券の付与率一覧
楽天証券のサービスを確認する
SBI証券+三井住友カード:2年目以降の条件を確認
三井住友カード(NL)の基本付与率は0.5%。月10万円なら500 Vポイントです。ただし、カード入会2年目以降は前年の対象カード利用額が10万円以上で0.5%、10万円未満ならポイント付与なし。SBI証券でのクレカ積立額は、このカード利用額の判定に含まれません。表の年6,000ポイントは、12か月とも条件を満たした場合の目安です。三井住友カードの条件
Oliveなどによる上乗せ制度もありますが、銀行残高などの追加条件を伴うため、5社の基本比較には足していません。普段から三井住友カードを決済に使う人なら、候補にしやすいと思います。
三菱UFJ eスマート証券+三菱UFJカード:基本0.55%
2026年7月指定分から、通常の三菱UFJカードによる積立の基本還元率は0.55%。月10万円なら550円相当、年間6,600円相当が目安です。付与されるのはグローバルポイントで、実際の交換価値は利用方法によって変わります。他社の「550ポイント」と数だけで比較しないようにしました。三菱UFJ eスマート証券の発表
松井証券+JCBカード:最大0.5%には買い物条件がある
一般カードのクレカ積立は最大0.5%相当ですが、積立とは別にカードで月5万円以上のショッピング利用が必要です。条件に届かない月は一般カードの積立ポイントが付かないため、JCBカードを日常の支払いに使う人向けの比較です。獲得するJ-POINTの価値は交換先で異なり、松井証券ポイントへ交換するとJ-POINT 1ポイント=松井証券ポイント0.7ポイントです。積立の条件、ポイント交換ルール
松井証券のサービスを確認する

ゴールドカードならポイントはどう変わる?
| 証券会社 | 対象カード | 基本の積立還元率 | 月10万円・12か月の目安 | 通常年会費と注意点 |
|---|---|---|---|---|
| マネックス | dカード GOLD | NISAで1.1% | 13,200 dポイント | 11,000円。ポイントだけで年会費を回収できるとは限らない |
| 三菱UFJ eスマート | 三菱UFJカード ゴールド | 1.1% | 13,200円相当 | 11,000円。グローバルポイントの交換価値に注意 |
| SBI | 三井住友カード ゴールド(NL) | 0〜1.0% | 0〜12,000 Vポイント | 5,500円。入会2年目以降は前年の対象カード利用額で変動 |
| 楽天 | 楽天ゴールドカード | 0.75% | 9,000楽天ポイント | 2,200円。低コスト投信の場合 |
| 松井 | JCBゴールド | 最大1.0%相当 | 最大12,000円相当の目安 | 11,000円。カード利用と交換先の条件に注意 |
SBIのゴールド(NL)は入会初年度が1.0%、2年目以降は前年の対象カード利用額が100万円以上で1.0%、10万円以上100万円未満で0.75%、10万円未満で0%という区分です。年間100万円利用で翌年以降の年会費が永年無料になる制度もありますが、クレカ積立分は利用額の集計対象外です。付与率の公式案内、年会費の公式FAQ
上の年会費は通常額で、入会経路やキャンペーンによる特典は反映していません。ゴールドカードは年間ポイントの差から年会費を引いて考える必要があります。dカード GOLDのNISA付与率、三菱UFJカード ゴールドの付与率、楽天ゴールドカードの付与率、松井証券のJCBカード条件も確認してください。
クレカ積立とは別に「投信保有ポイント」も見る
クレカ積立のポイントは買うとき、投信保有ポイントは対象の投信を持っている間に計算されます。同じ「S&P500」でも、対象ファンドや口座条件が違うので、ここではeMAXIS Slim 米国株式(S&P500)にそろえました。
| 証券会社 | 同じファンドの保有ポイント年率の例 | 確認した条件 |
|---|---|---|
| 松井証券 | 0.0280% | 対象ファンド・月ごとのエントリー等を確認 |
| SBI証券 | 0.028% | メインポイントの選択等で異なる場合あり |
| マネックス証券 | 0.0254% | 対象ファンドの指定率 |
| 三菱UFJ eスマート証券 | 0.005% | 指定銘柄の率、au ID登録が必要 |
| 楽天証券 | このファンドは残高ポイント対象外 | 対象の「楽天・プラス・S&P500」は別ファンドで0.028% |
保有残高500万円が一年間ずっと一定なら、年率0.03%は年約1,500ポイント相当の単純計算です。実際には毎月の平均残高や端数処理で変わります。松井の還元率一覧PDFと利用条件、SBI、マネックス、三菱UFJ eスマートと指定銘柄一覧、楽天・プラス対象一覧を確認しました。
楽天・プラス・S&P500とeMAXIS Slim 米国株式(S&P500)は、どちらも米国株のS&P500を投資対象とする投信ですが別の商品です。残高ポイントだけを比べず、信託報酬や実際の運用結果も一緒に見ます。僕のS&P500積立投資の記録では、ポイントよりも積立を続けることを重視した経緯を書いています。
SBI証券と楽天証券ならどっち?
両社の通常カードで月10万円を積み立てる場合、基本の目安はどちらも月500ポイントです。ただし、SBIは前述の2年目以降のカード利用条件があります。楽天はカード種別と投信の代行手数料で率が決まるため、この比較条件では把握しやすいと感じます。
| 比較する点 | 楽天証券が合いやすい人 | SBI証券が合いやすい人 |
|---|---|---|
| ポイント | 楽天ポイントを普段から使う | Vポイントを普段から使い、カード利用条件を満たす |
| 銀行・カード連携 | 楽天の銀行・カードをすでに利用 | Olive・三井住友カードをすでに利用 |
| 日本株・米国株 | 取り扱いたい個別商品を確認 | 取り扱いたい個別商品を確認 |
| アプリ・画面 | 自分が積立設定しやすい方を選ぶ | 自分が積立設定しやすい方を選ぶ |
取扱商品や画面の使いやすさは人によって評価が変わります。楽天経済圏なら楽天、三井住友カードやOliveをすでに使うならSBIを起点に、実際に買いたい投信があるか確認するのが自然です。
NISA口座はポイントだけで決めていい?
年2,000〜3,000ポイントの差は無視したくありません。ただ、NISAは長く使う口座。僕なら、まず買いたい投信があるか・積立を続けやすいか・日常の銀行やカードと無理なくつながるかを確認します。そのうえでポイントを比較します。
僕自身のS&P500を中心にした4年間の積立記録や、資産とFIREに向けた運用の考え方を振り返っても、ポイント差だけで投資を続けられたわけではありません。クレカ積立は便利ですが、投資信託そのものには元本割れの可能性があります。
どんな人にどの証券会社が合う?
ポイント還元率だけで一番を決めるのではなく、普段使う経済圏との相性を軸に選ぶのが、私の結論です。楽天ユーザーなら楽天証券、三井住友銀行・OliveユーザーならSBI証券、dカード・dポイントユーザーならマネックス証券、MUFGユーザーなら三菱UFJ eスマート証券、JCBユーザーなら松井証券が候補になります。
特定の経済圏にこだわりがなく、年会費無料のカードで月10万円を積み立てる際のポイントを重視するなら、今回の比較ではマネックス証券が有力です。ただし、積立以外のカード利用条件やポイントの使い道も含めて、自分にとって続けやすい口座を選びましょう。
よくある質問
NISA口座は複数の証券会社で持てる?
その年にNISAで投資する金融機関は1人につき1社です。複数社で同時に新しいNISAの買付はできません。金融庁
NISAの証券会社は途中で変更できる?
年単位で変更できます。ただし、その年にすでにNISAで買付している場合、その年分の金融機関変更はできません。手続きの時期や必要書類を、変更前後の金融機関で確認してください。金融庁
クレカ積立でもNISAのつみたて投資枠を使える?
対象の投信と対応する証券会社・カードの組み合わせなら使えます。すべてのカードや投信が対象ではありません。各社の積立設定画面で、NISA口座と対象ファンドを指定します。
月10万円なら年間120万円の枠を使い切れる?
12か月すべて買付できれば、10万円×12=120万円です。年の途中から始める場合や買付が成立しない月がある場合は、この計算どおりにはなりません。金融庁
SBI証券と楽天証券なら、どちらが初心者向き?
どちらも選択肢ですが、普段使うカード・ポイントと積立条件で決めると迷いを減らせます。楽天カードの基本0.5%は比較的シンプル。三井住友カード(NL)は入会2年目以降の利用額条件を確認してください。
S&P500投信なら証券会社によって運用成績は変わる?
同じ投資信託を同じ時点で同じ金額だけ購入すれば、投信そのものの基準価額は販売会社で変わりません。ただし、買付日や付与ポイント、取扱サービスが違えば手元の結果は変わります。また「S&P500連動」でも別ファンドなら信託報酬や運用結果は同一とは限りません。
ポイント制度は今後変わる?
変わる可能性があります。各社の付与率、対象カード、対象ファンド、ポイントの交換条件は更新されます。口座開設や積立設定の直前には公式ページを確認してください。
情報源・確認日
2026年10月3日時点に確認した主な一次情報です。各社の制度は変更されるため、最新の条件はリンク先で確認してください。
- 金融庁:NISA制度
- マネックス証券:dカード積立、投信保有ポイント
- 楽天証券:カード積立の付与率、楽天・プラスの残高ポイント
- 三井住友カード:つみたて投資の付与条件、SBI証券:投信マイレージ
- 三菱UFJ eスマート証券:カード積立の改定、資産形成プログラム
- 松井証券:クレカ積立、投信残高ポイント、J-POINT交換
本記事は情報提供を目的としており、特定の金融商品・証券会社の利用を推奨するものではありません。ポイント制度、手数料、対象商品等は変更される可能性があります。最新情報は各社公式サイトでご確認ください。